
Per un dipendente pubblico, scegliere tra trattenuta sullo stipendio, prestito collegato alla gestione INPS o altre forme di credito non dovrebbe partire dalla domanda “quanto posso ottenere?”. La domanda più utile è quanto si può restituire senza rendere fragile il bilancio familiare.
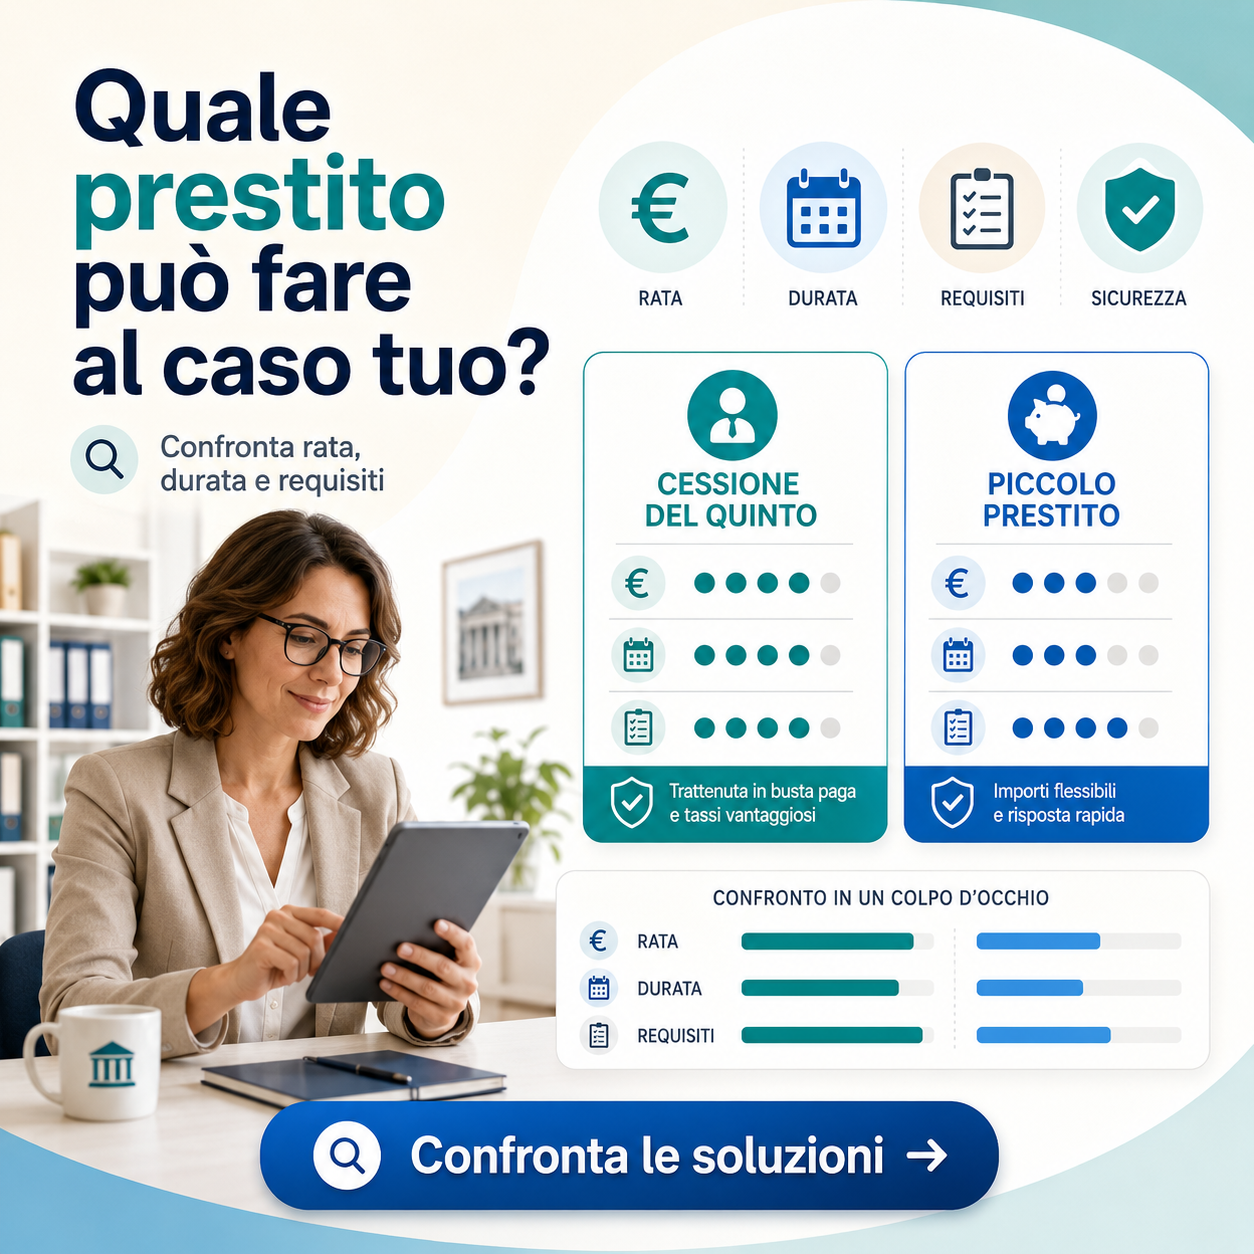
Quale prestito può fare al caso tuo?
Prima di scegliere, confronta rata, durata, importo richiedibile, requisiti, TAEG e modalità di rimborso. Ogni soluzione può essere adatta a esigenze diverse.
La Cessione del quinto pensione INPS viene spesso cercata anche da chi vuole capire i prestiti per dipendenti pubblici, ma riguarda il rimborso tramite pensione e non coincide automaticamente con il Piccolo Prestito. Capire questa differenza evita confronti sbagliati tra strumenti che hanno logiche, requisiti e conseguenze diverse.
In Italia le condizioni possono variare in base a contratto, iscrizione alla Gestione unitaria, reddito netto, età, pensione, trattenute già presenti e regole vigenti. Per questo una scelta prudente richiede simulazione, lettura dei costi e verifica dei documenti prima di firmare.
Che cosa significa davvero “conviene” quando si parla di credito
Nel credito personale, “conviene” non significa semplicemente avere la rata più bassa. Una rata più leggera può derivare da una durata più lunga, che lascia il debito aperto per più tempo e può aumentare il costo complessivo.
Per un dipendente pubblico, la convenienza va valutata su tre piani: sostenibilità mensile, costo totale e coerenza con il motivo della richiesta. Se il prestito serve per una spesa temporanea, impegnare lo stipendio per molti anni può essere sproporzionato.
Un esempio realistico è la sostituzione urgente di un elettrodomestico o una spesa sanitaria non rinviabile. In casi simili, il punto non è ottenere il massimo importo, ma evitare che una necessità limitata diventi un impegno troppo lungo.
Cessione del quinto pensione INPS
La cessione del quinto sulla pensione è un finanziamento rimborsato con una trattenuta automatica sul trattamento pensionistico. È pensata per i titolari di pensione e deve essere valutata considerando l’importo effettivamente disponibile dopo la trattenuta.
Per un pensionato, il rischio principale non è solo superare o rispettare un limite tecnico. Il vero punto è capire se, dopo la rata, restano risorse sufficienti per affitto, bollette, farmaci, visite, spese familiari e imprevisti.
Il fatto che la rata sia trattenuta alla fonte può dare una sensazione di ordine, ma non elimina il rischio di sovraindebitamento. Prima di firmare, bisogna leggere durata, tasso, costo complessivo, eventuali coperture assicurative, estinzione anticipata e condizioni del contratto.
Fonte: INPS
Che cos’è il Piccolo Prestito per dipendenti pubblici
Il Piccolo Prestito INPS è uno strumento collegato alla Gestione unitaria delle prestazioni creditizie e sociali. Può riguardare dipendenti pubblici e pensionati iscritti, secondo requisiti e condizioni che vanno verificati sul canale ufficiale.
In pratica, è pensato per esigenze di liquidità più contenute rispetto a un prestito pluriennale. Può risultare più coerente quando la necessità è circoscritta, come una spesa familiare improvvisa o un impegno da affrontare senza allungare troppo il debito.
Non va però interpretato come una soluzione automaticamente adatta a tutti. Anche un importo più piccolo può creare difficoltà se si aggiunge ad altre rate, trattenute o spese fisse già presenti nel bilancio mensile.
Come funziona la simulazione dei prestiti INPS
Il servizio INPS di simulazione permette agli iscritti alla Gestione unitaria di orientarsi tra Piccolo Prestito e prestiti pluriennali. La simulazione serve a visualizzare ipotesi, non a garantire l’accoglimento della domanda.
Il lettore dovrebbe usare la simulazione per confrontare importo, rata, durata e sostenibilità. Se i dati inseriti non sono aggiornati, per esempio perché il cedolino è cambiato o sono state aggiunte trattenute, anche il risultato può essere poco utile.
Un uso prudente consiste nel simulare più scenari: importo minimo necessario, importo intermedio e importo massimo teorico. Questo permette di vedere quanto cambia la rata e di evitare una richiesta più alta solo perché appare disponibile.
Fonte: INPS simulatore
Differenze pratiche tra cessione del quinto e Piccolo Prestito
La differenza principale riguarda il meccanismo e il profilo del richiedente. La cessione del quinto può essere collegata a stipendio o pensione, mentre il Piccolo Prestito INPS dipende dall’iscrizione alla Gestione unitaria e dalle regole specifiche del servizio.
Un’altra differenza riguarda la funzione. La cessione del quinto può essere usata per importi e durate diversi in base al contratto proposto, mentre il Piccolo Prestito tende a rispondere a esigenze più contenute e va valutato nel perimetro delle prestazioni creditizie INPS.
Per confrontarli non basta guardare la rata. Bisogna considerare costo totale, durata, trattenute già presenti, eventuali assicurazioni, margine mensile residuo e documenti richiesti.
Il costo totale pesa più della rata mensile
La rata è la voce più visibile, ma non sempre è la più importante. Due finanziamenti possono avere rate simili e costi complessivi molto diversi, soprattutto se cambiano durata, spese, tasso e condizioni accessorie.
Il TAEG aiuta a confrontare il costo del credito perché include più componenti rispetto al solo tasso nominale. Va letto insieme al totale dovuto, al numero di rate e alle condizioni di rimborso anticipato.
Un esempio semplice: una rata più bassa può sembrare rassicurante, ma se dura molti mesi in più può lasciare meno libertà futura. Per questo la scelta prudente guarda al peso nel tempo, non solo al pagamento del mese successivo.
Fonte: Banca d’Italia
Quando può avere senso il Piccolo Prestito
Il Piccolo Prestito può essere più coerente quando la spesa è limitata, definita e non ricorrente. È il caso di un intervento domestico necessario, una spesa familiare imprevista o un acquisto essenziale che non giustifica un impegno lungo.
La valutazione deve partire dall’importo davvero necessario. Chiedere più liquidità “per sicurezza” può sembrare comodo, ma aumenta la rata o prolunga il debito senza un bisogno reale.
Un criterio pratico è distinguere tra spesa urgente e desiderio rinviabile. Se la spesa può essere programmata con risparmio progressivo, assumere un debito può non essere la scelta più prudente.
Quando la cessione del quinto può sembrare più adatta
La cessione del quinto può sembrare più adatta quando il richiedente cerca una rata trattenuta direttamente e una struttura di rimborso prevedibile. Questo non significa che sia automaticamente conveniente o sicura per ogni situazione.
Per un dipendente pubblico, bisogna verificare l’impatto sullo stipendio netto e sulle trattenute già attive. Per un pensionato, bisogna considerare il reddito residuo reale dopo la trattenuta, non solo il rispetto del limite formale.
La scelta diventa delicata se il prestito serve a coprire altri debiti. In quel caso può essere utile chiedere un parere qualificato, perché sostituire un debito con un altro non risolve necessariamente lo squilibrio del bilancio.
Errori comuni che portano a una scelta poco prudente
Il primo errore è confrontare strumenti diversi come se fossero uguali. Cessione del quinto, Piccolo Prestito e prestito pluriennale hanno requisiti, canali, costi e logiche differenti.
Il secondo errore è non calcolare le spese non mensili. Tredicesima, conguagli, manutenzione dell’auto, visite mediche e imposte possono cambiare la percezione della rata sostenibile.
Il terzo errore è firmare senza leggere le condizioni di estinzione anticipata, eventuale rinnovo e coperture assicurative. Sono aspetti che diventano importanti quando il reddito cambia o quando si vuole chiudere il debito prima del previsto.
Come decidere de acordo con il proprio profilo
- Se sei dipendente pubblico con spesa limitata: valuta prima l’importo minimo necessario e verifica se una durata breve lascia abbastanza margine sullo stipendio netto.
- Se hai già altre trattenute: somma tutte le rate presenti e controlla quanto resta per affitto, bollette, alimentazione, trasporti e imprevisti.
- Se sei vicino alla pensione: considera che il reddito disponibile potrebbe cambiare e verifica se l’impegno resta sostenibile anche dopo il passaggio alla pensione.
- Se sei pensionato: guarda il reddito residuo dopo la trattenuta e non impegnare risorse necessarie per salute, casa e sostegno familiare.
- Se stai coprendo altri debiti: chiedi supporto a un consulente qualificato o a un’associazione dei consumatori prima di firmare un nuovo contratto.
Che cosa puoi verificare da solo in sicurezza
Il lettore può controllare in autonomia il cedolino, le trattenute già presenti, l’importo delle spese fisse e la coerenza tra somma richiesta e bisogno reale. Questo passaggio non richiede competenze tecniche, ma richiede onestà nel valutare le uscite mensili.
Può anche usare il simulatore ufficiale per confrontare scenari diversi e annotare i risultati. L’importante è non trasformare una simulazione in una decisione definitiva senza leggere il contratto.
Un controllo utile è chiedersi che cosa succederebbe se arrivasse una spesa imprevista pari a una o due mensilità di rata. Se il bilancio non regge, la richiesta potrebbe essere troppo pesante.
Quando serve aiuto professionale o istituzionale
È prudente chiedere aiuto quando non si capiscono TAEG, TAN, costo totale, polizze, estinzione anticipata o clausole sul rinnovo. Un dubbio non chiarito prima della firma può diventare un costo difficile da gestire dopo.
Serve particolare cautela quando il finanziamento viene presentato con pressione, urgenza o spiegazioni poco trasparenti. Un contratto serio deve poter essere letto con calma e confrontato con documenti ufficiali.
In caso di difficoltà economica già presente, può essere utile rivolgersi a un consulente indipendente, a un’associazione dei consumatori o al canale istituzionale competente. L’obiettivo non è ottenere più credito, ma evitare che il debito diventi meno gestibile.
Checklist pratico
- Controlla lo stipendio netto o la pensione netta prima di valutare una nuova rata.
- Somma tutte le trattenute già attive, incluse rate, pignoramenti o altri impegni ricorrenti.
- Definisci l’importo minimo realmente necessario prima di usare il simulatore.
- Confronta almeno tre scenari: importo minimo, intermedio e massimo teorico.
- Leggi il costo totale e non fermarti alla rata mensile.
- Verifica TAEG, durata, numero di rate e importo complessivo dovuto.
- Controlla se sono previste assicurazioni, spese accessorie o condizioni particolari.
- Verifica come funziona l’estinzione anticipata prima di firmare.
- Usa solo canali ufficiali o intermediari autorizzati per inviare documenti personali.
- Evita decisioni rapide se non hai ricevuto documenti chiari e leggibili.
- Rifai i calcoli se cambiano stipendio, pensione, trattenute o spese familiari.
- Chiedi supporto qualificato se il nuovo finanziamento serve a coprire altri debiti.
Conclusione
Non esiste una risposta valida per tutti tra cessione del quinto e Piccolo Prestito. La scelta più prudente dipende da reddito disponibile, motivo della richiesta, durata, costo totale, trattenute già presenti e capacità reale di assorbire imprevisti.
Il Piccolo Prestito può essere coerente con esigenze contenute e ben definite, mentre la cessione del quinto può avere senso solo se la trattenuta resta sostenibile nel tempo. In entrambi i casi, simulazione e contratto devono essere letti insieme.
Hai mai confrontato una rata bassa con il costo totale del finanziamento?
Quale dubbio ti sembra più difficile da chiarire prima di scegliere tra strumenti di credito diversi?
Perguntas Frequentes
Il Piccolo Prestito è sempre più conveniente della cessione del quinto?
No. Può essere più adatto per esigenze limitate, ma la convenienza dipende da importo, durata, costi, requisiti e situazione personale.
La cessione del quinto è disponibile anche per i pensionati?
Sì, può riguardare i pensionati secondo regole e limiti applicabili. Prima di firmare bisogna verificare il reddito residuo e le condizioni del contratto.
La simulazione INPS equivale a una domanda approvata?
No. La simulazione è uno strumento orientativo. L’esito della domanda dipende dai requisiti, dai controlli e dalle regole vigenti al momento della richiesta.
Quale dato devo guardare per primo?
Guarda prima la sostenibilità della rata rispetto al reddito netto. Subito dopo controlla costo totale, durata e importo effettivamente disponibile.
Posso scegliere solo in base alla rata più bassa?
È rischioso. Una rata bassa può nascondere una durata più lunga e un costo complessivo maggiore.
Che cosa fare se ho già altri finanziamenti?
Somma tutte le rate e valuta il margine residuo mensile. Se il nuovo prestito serve a pagare debiti precedenti, è prudente chiedere orientamento qualificato.
Le regole possono cambiare nel 2026?
Sì. Condizioni, requisiti, tassi e procedure possono essere aggiornati. Per questo bisogna verificare sempre fonti ufficiali e documenti contrattuali vigenti.
Referências úteis
INPS — cessione del quinto pensione: INPS
INPS — simulazione prestiti: INPS simulatore
Banca d’Italia — guida al credito: Banca d’Italia
