
Per un pensionato, valutare un finanziamento con trattenuta diretta sulla pensione può sembrare una scelta ordinata e prevedibile. La Cessione del quinto pensione INPS, però, non va giudicata solo dalla rata mensile: conta soprattutto quanto rimane ogni mese per vivere con equilibrio.
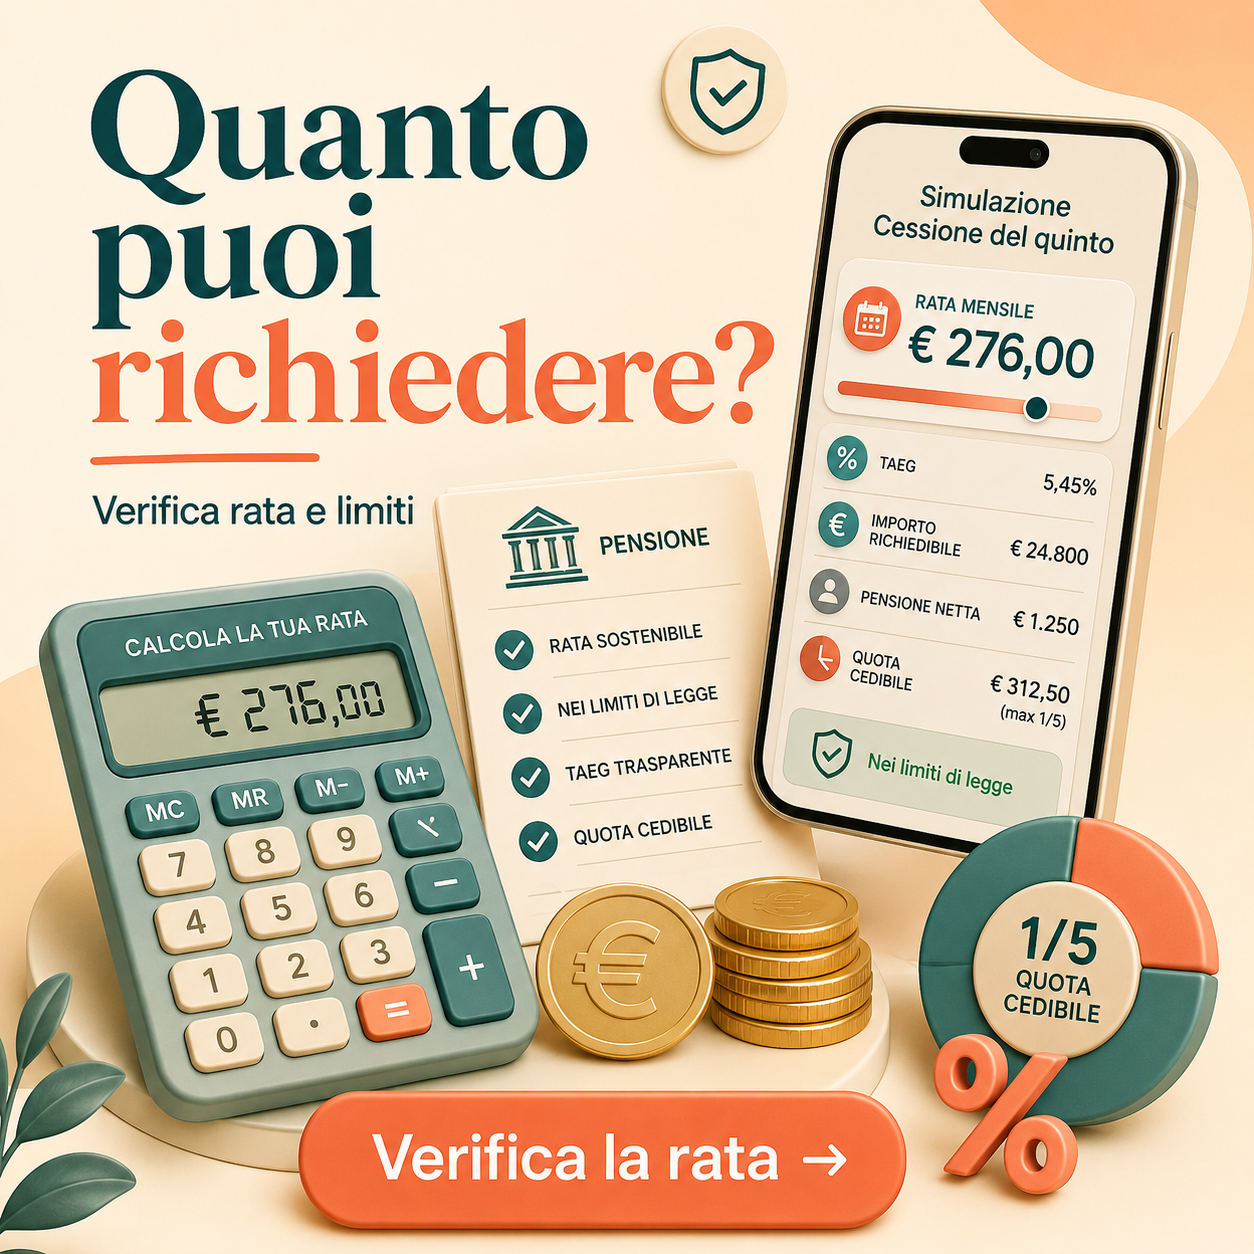
Quanto puoi davvero richiedere?
Prima di inviare la domanda, controlla quota cedibile, importo della pensione, durata del prestito, TAEG e trattenuta mensile. La rata non può superare i limiti previsti.
Prima di fare richiesta, è utile capire se la pensione è cedibile, quale quota può essere trattenuta, quali costi entrano nel contratto e quali effetti può avere una rata lunga sul bilancio familiare. Una decisione presa solo perché la procedura sembra semplice può diventare pesante se arrivano spese sanitarie, domestiche o familiari non previste.
Il controllo più importante non è chiedersi soltanto se la banca o la finanziaria accetterà la domanda. La domanda più prudente è: dopo la trattenuta, il pensionato riesce ancora a sostenere spese essenziali, imprevisti e piccoli margini di sicurezza?
Che cosa significa davvero cedere un quinto della pensione
La cessione del quinto è un prestito personale rimborsato attraverso una trattenuta mensile applicata direttamente sulla pensione. Il pensionato non deve ricordarsi di pagare ogni rata: l’importo viene trattenuto alla fonte e trasferito all’intermediario finanziario.
Il termine “quinto” indica il limite massimo teorico della rata, pari a una parte della pensione cedibile. Questo non significa che sia sempre prudente arrivare al massimo consentito, perché il limite legale non coincide automaticamente con la sostenibilità personale.
Un pensionato che vive in affitto, sostiene spese mediche ricorrenti o aiuta economicamente un familiare potrebbe avere bisogno di una rata più bassa rispetto al massimo possibile. Il calcolo tecnico serve a sapere cosa è consentito; il bilancio personale serve a capire cosa è sostenibile.
Cessione del quinto pensione INPS
Nel caso dei pensionati, l’INPS ha un ruolo centrale perché verifica la cedibilità della pensione e gestisce la trattenuta mensile quando il contratto viene accettato. L’intermediario finanziario deve quindi rispettare le regole previste per questo tipo di operazione.
Prima della richiesta, bisogna verificare se il trattamento pensionistico consente la cessione. Alcune prestazioni, soprattutto di natura assistenziale o collegate a tutele specifiche, possono essere escluse o non utilizzabili per questo scopo.
La presenza dell’INPS nel processo non trasforma automaticamente ogni proposta in una scelta conveniente. L’Istituto interviene su aspetti procedurali e di controllo, ma il pensionato deve comunque leggere condizioni, costi, durata e conseguenze economiche del contratto.
Prima verifica: la pensione è davvero cedibile?
Il primo controllo riguarda il tipo di pensione percepita. Non basta ricevere un accredito mensile dall’INPS per poter usare quella somma come base di un finanziamento con trattenuta diretta.
La verifica corretta passa dalla comunicazione della quota cedibile o dai canali ufficiali previsti. Se l’intermediario è convenzionato, alcuni passaggi possono essere gestiti telematicamente; in altri casi il pensionato può dover richiedere o fornire documentazione specifica.
Un errore frequente è basarsi su esperienze di amici o parenti. Due pensionati con importi simili possono avere esiti diversi se cambiano tipo di prestazione, trattenute, integrazioni, età o situazioni già presenti sulla pensione.
Seconda verifica: quanto resta ogni mese dopo la rata
Il controllo più concreto consiste nel simulare la vita quotidiana dopo la trattenuta. Bisogna partire dalla pensione netta effettivamente disponibile e sottrarre affitto, mutuo, bollette, farmaci, spesa alimentare, trasporti, assicurazioni e aiuti familiari ricorrenti.
Se dopo questo calcolo resta un margine molto ridotto, anche una rata formalmente ammessa può diventare rischiosa. Un guasto domestico, una visita medica privata o un aumento delle bollette possono creare tensione finanziaria.
Il limite del quinto protegge da trattenute eccessive sul piano generale, ma non conosce tutte le abitudini e necessità del singolo pensionato. Per questo è prudente costruire un piccolo bilancio mensile scritto prima di firmare.
Terza verifica: TAEG, importo netto e costo totale
Molte offerte vengono percepite come semplici perché mostrano una rata fissa. La rata, però, non basta per confrontare due proposte: bisogna guardare il TAEG, l’importo netto erogato e il totale da restituire.
Il TAEG indica il costo complessivo annuo del credito, includendo interessi e altri oneri previsti. L’importo netto erogato, invece, dice quanto denaro arriva realmente al pensionato dopo eventuali costi, trattenute o chiusura di precedenti finanziamenti.
Una proposta con rata più bassa può costare di più se dura molti anni. Per confrontare bene, conviene affiancare tre dati: quanto entra sul conto, per quanti mesi si paga e quanto si restituisce in totale.
Quarta verifica: durata, età e assicurazione obbligatoria
La durata del contratto incide molto sulla sostenibilità. Un piano più lungo può rendere la rata più leggera, ma mantiene la pensione ridotta per più tempo e può aumentare il costo complessivo.
Per i pensionati è prevista una copertura assicurativa legata al rischio di premorienza. Questo elemento non va considerato un dettaglio tecnico: fa parte dell’operazione e può incidere sulle condizioni economiche complessive.
Prima di firmare, è utile chiedersi che età si avrà alla fine del rimborso e quali bisogni potrebbero cambiare nel frattempo. Le spese sanitarie, l’assistenza domiciliare o il supporto a familiari possono diventare più importanti con il passare degli anni.
Quinta verifica: rinnovi e prestiti già in corso
Il rinnovo è uno dei punti più delicati. Può sembrare una soluzione comoda perché permette di ottenere nuova liquidità, ma spesso una parte del nuovo finanziamento serve a chiudere quello precedente.
Il pensionato deve controllare quanto debito residuo rimane, quanto denaro nuovo riceverà davvero e per quanto tempo continuerà la trattenuta. Se il rinnovo allunga l’impegno senza migliorare il bilancio, può trasformarsi in un’abitudine costosa.
Chi ha già altri debiti dovrebbe evitare di valutare ogni rata separatamente. La domanda corretta è quanto pesano tutte le uscite fisse insieme rispetto alla pensione disponibile.
Come confrontare più offerte senza farsi confondere
Confrontare non significa scegliere la proposta presentata con il tono più rassicurante. Significa usare gli stessi criteri per tutte le offerte: rata, durata, TAEG, importo netto, totale da restituire, costi di estinzione anticipata e chiarezza dei documenti.
È utile chiedere preventivi scritti e conservarli. Se un operatore spiega una condizione solo a voce, il pensionato dovrebbe chiedere dove quella condizione è riportata nel documento contrattuale o precontrattuale.
Un segnale di prudenza è la trasparenza: una proposta seria deve permettere di capire costi, vincoli e tempi senza pressione. Se l’attenzione viene spostata solo sulla velocità dell’erogazione o sull’importo ottenibile, conviene rallentare.
Come decidere de acordo con il proprio profilo
- Se la pensione è vicina alle spese essenziali: il criterio principale è proteggere il margine mensile, anche se la quota cedibile risulta tecnicamente disponibile.
- Se serve liquidità per una spesa necessaria: va confrontato il costo del prestito con l’urgenza reale della spesa, distinguendo bisogni indispensabili da acquisti rinviabili.
- Se esistono altri finanziamenti: bisogna sommare tutte le rate e verificare se il bilancio resta gestibile anche in presenza di imprevisti.
- Se si valuta un rinnovo: è importante controllare debito residuo, nuovo importo netto, durata aggiuntiva e costo totale della nuova operazione.
- Se il contratto non è chiaro: è meglio chiedere supporto a un patronato, a un’associazione dei consumatori o a un professionista qualificato prima della firma.
Segnali di attenzione prima della firma
Un segnale da non ignorare è la fretta. Se viene chiesto di firmare subito, inviare documenti senza spiegazioni complete o accettare condizioni non lette, la decisione non è più davvero consapevole.
Un altro segnale riguarda le promesse troppo semplici. Frasi come “non ci sono problemi”, “è tutto automatico” o “guardi solo la rata” non sostituiscono il controllo di TAEG, importo netto e totale da restituire.
Bisogna fare attenzione anche ai contatti non richiesti. Se la proposta arriva per telefono, messaggio o canale poco chiaro, è prudente verificare l’identità dell’intermediario e usare solo canali ufficiali.
Cosa si può controllare da soli e quando chiedere aiuto
Il pensionato può controllare da solo cedolino, pensione netta, spese mensili, preventivi, durata e costo complessivo. Può anche preparare una lista di domande da porre all’intermediario prima di consegnare documenti o firmare moduli.
Serve invece supporto quando il contratto contiene termini non comprensibili, quando ci sono più debiti, quando un rinnovo appare complesso o quando un familiare teme che la scelta sia stata presa sotto pressione. In questi casi, un controllo esterno può evitare errori difficili da correggere.
Se emergono dubbi su correttezza, trasparenza o comportamento dell’intermediario, è importante conservare preventivi, contratti, messaggi, email e nomi degli operatori. Questi elementi possono essere utili per chiarimenti, reclami o assistenza qualificata.
Checklist prático
- Verifica se il tuo tipo di pensione consente la trattenuta diretta.
- Richiedi la quota cedibile attraverso canali ufficiali o intermediari autorizzati.
- Calcola quanto resta dopo la rata per spese essenziali e imprevisti.
- Confronta TAEG, importo netto erogato e totale da restituire.
- Controlla la durata del piano e l’età che avrai alla scadenza.
- Verifica se nel costo complessivo sono inclusi oneri assicurativi e commissioni.
- Leggi il documento precontrattuale prima di firmare il contratto.
- Chiedi spiegazioni scritte su estinzione anticipata, rinnovo e costi collegati.
- Conserva preventivi, email, messaggi e copia dei documenti firmati.
- Evita di firmare moduli incompleti, poco leggibili o spiegati solo a voce.
- Controlla l’identità dell’intermediario e usa canali ufficiali.
- Somma eventuali altri debiti prima di valutare una nuova rata.
- Coinvolgi una persona di fiducia se il contratto sembra difficile da capire.
- Fermati se la proposta insiste sulla fretta invece che sulla chiarezza.
Conclusione
La cessione del quinto può essere uno strumento ordinato sul piano del rimborso, ma richiede una valutazione attenta prima della richiesta. La trattenuta automatica riduce la pensione disponibile e può pesare per anni sul bilancio quotidiano.
La scelta più prudente nasce da controlli semplici ma concreti: pensione cedibile, rata sostenibile, TAEG, importo netto, costo totale, durata, rinnovi e chiarezza dei documenti. Quando uno di questi elementi non è chiaro, fermarsi e chiedere aiuto è una forma di protezione.
Hai già confrontato più preventivi prima di valutare un prestito legato alla pensione? Quale voce del contratto ti è sembrata più difficile da capire?
C’è un controllo pratico che vorresti approfondire prima di prendere una decisione su questo tipo di finanziamento?
Perguntas Frequentes
La rata viene pagata direttamente dal pensionato?
No, la rata viene trattenuta direttamente sulla pensione e versata all’intermediario finanziario. Questo rende il pagamento automatico, ma riduce l’importo disponibile ogni mese.
Il quinto della pensione è sempre il 20% dell’importo accreditato?
Non necessariamente. Il calcolo riguarda la pensione cedibile e deve rispettare le regole applicabili, comprese eventuali soglie di tutela. Per questo è meglio usare la quota comunicata ufficialmente.
È meglio scegliere la durata più lunga?
Non sempre. Una durata più lunga può abbassare la rata, ma può aumentare il costo complessivo e mantenere la pensione ridotta per più anni.
Che cosa controllare nel preventivo?
Bisogna guardare rata, durata, TAEG, importo netto erogato, totale da restituire e costi legati a estinzione o rinnovo. La rata da sola non basta per capire se l’offerta è sostenibile.
Si può fare richiesta se si hanno altri debiti?
La presenza di altri debiti non va ignorata. Prima di aggiungere una nuova trattenuta, bisogna sommare tutte le uscite fisse e verificare se resta un margine realistico per imprevisti.
Quando conviene chiedere aiuto prima di firmare?
Conviene chiedere aiuto se il contratto non è chiaro, se ci sono più finanziamenti, se si valuta un rinnovo o se si avverte pressione a decidere subito. Un patronato, un’associazione dei consumatori o un professionista qualificato possono aiutare a leggere i documenti.
Le condizioni possono cambiare nel tempo?
Sì. Tassi, soglie, procedure e condizioni contrattuali possono cambiare secondo periodo, intermediario, età, importo e regole vigenti. È prudente verificare sempre documenti aggiornati e fonti ufficiali.
Referenze utili
INPS — scheda ufficiale sulla cessione della pensione: INPS
Banca d’Italia — guida educativa su costi e tutele: Banca d’Italia
INPS — aggiornamento sui tassi del secondo trimestre 2026: Tassi INPS
