
Richiedere una carta di pagamento può sembrare un passaggio semplice, ma diventa più delicato quando entrano in gioco reddito, documenti, rimborso mensile, costi e responsabilità contrattuali. Prima di inviare una domanda, conviene capire che cosa viene valutato e quali informazioni devono essere controllate con calma.
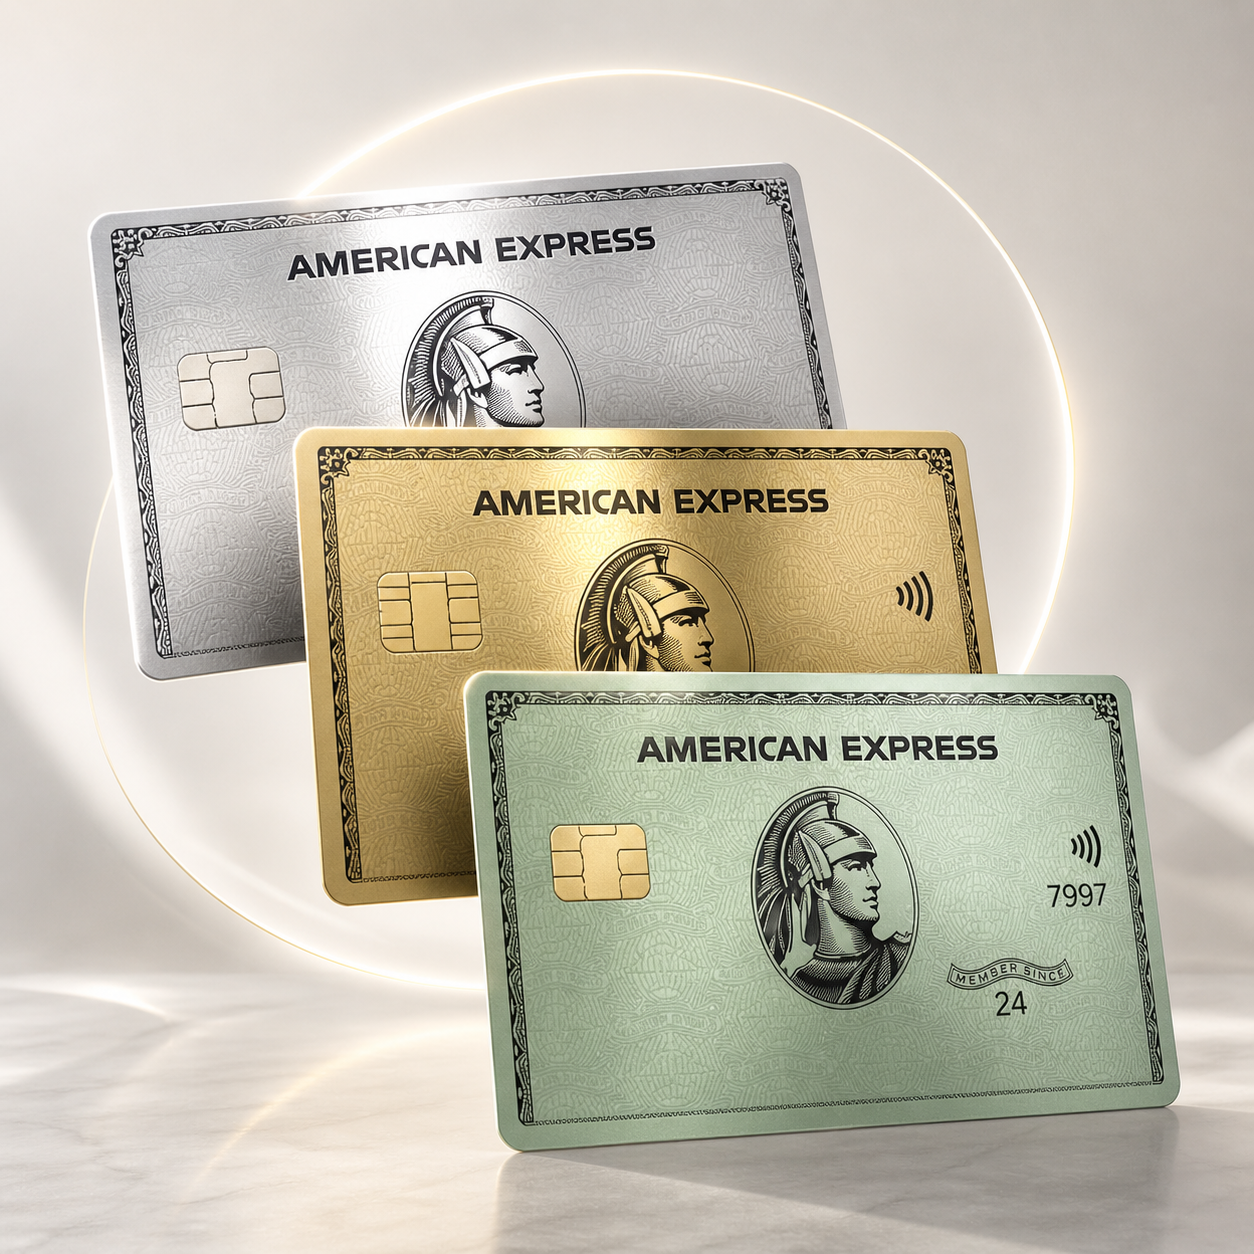
Richiedi subito la tua Carta American Express!
💳 Scopri vantaggi esclusivi e servizi premium
La Carta American Express: può essere richiesta online in Italia, ma l’esito dipende dai requisiti previsti, dal profilo del richiedente e dalle verifiche dell’emittente. Non basta compilare un modulo: serve sapere se lo strumento è coerente con il proprio budget e con il modo in cui si gestiscono le spese.
Un approccio prudente aiuta sia chi richiede una carta per la prima volta sia chi ha già esperienza con strumenti di pagamento. Il punto non è ottenere una carta a ogni costo, ma presentare una richiesta consapevole, leggendo condizioni, costi e obblighi prima di assumere un impegno finanziario.
Carta American Express:
Con questa espressione si indica una carta collegata al circuito American Express e offerta secondo condizioni specifiche per il mercato italiano. A seconda del prodotto, può prevedere modalità di rimborso, quote, servizi aggiuntivi, requisiti di reddito, documenti richiesti e procedure di verifica differenti.
La richiesta non equivale ad approvazione automatica. L’emittente può valutare dati personali, situazione economica, documenti, coerenza delle informazioni e altri elementi previsti dalle proprie procedure. Per questo è importante inserire dati corretti e non considerare la domanda come una formalità.
Che cosa verificare prima di fare domanda
La prima verifica riguarda il motivo per cui si desidera la carta. Se serve solo per avere un metodo di pagamento in più, può bastare uno strumento semplice. Se invece si cercano servizi collegati a viaggi, acquisti online o gestione delle spese, la valutazione deve includere costi e condizioni.
La seconda verifica riguarda il budget. Una carta può semplificare i pagamenti, ma non aumenta il reddito disponibile. Chi ha entrate irregolari, spese impreviste frequenti o difficoltà a mantenere saldo il conto corrente dovrebbe valutare con particolare attenzione il rimborso mensile.
Un esempio pratico riguarda una persona brasiliana residente in Italia che riceve lo stipendio su conto italiano e usa spesso pagamenti digitali. Prima di richiedere una carta, dovrebbe controllare documenti, residenza, reddito dimostrabile e capacità di rimborsare le spese senza usare la carta come estensione del bilancio mensile.
Requisiti e documenti: perché cambiano caso per caso
I requisiti possono variare in base alla carta, al profilo del richiedente e alle condizioni aggiornate dall’emittente. In genere, possono essere richiesti dati anagrafici, recapiti, informazioni sul reddito, conto corrente e documenti identificativi. Le richieste precise vanno sempre controllate nei canali ufficiali.
Non è prudente basarsi su racconti trovati online o su esperienze di amici. Due persone con reddito simile possono avere esiti diversi se cambiano storia finanziaria, documentazione, situazione lavorativa o coerenza delle informazioni dichiarate. La regola migliore è preparare documenti veri, aggiornati e leggibili.
Come funziona la richiesta online
La richiesta online di una carta inizia normalmente dalla scelta del prodotto e dalla compilazione di un modulo digitale. Il modulo può chiedere dati personali, informazioni economiche e conferme relative alla lettura delle condizioni. Ogni campo dovrebbe essere compilato senza abbreviazioni ambigue o dati approssimativi.
Dopo l’invio, possono esserci verifiche automatiche o manuali. L’emittente può chiedere ulteriori documenti, chiarimenti o conferme. Questo passaggio non deve essere interpretato come un problema: spesso serve solo a completare l’identificazione o a verificare la coerenza della richiesta.
È importante usare solo pagine ufficiali e connessioni sicure. Moduli ricevuti tramite messaggi sospetti, link abbreviati o email non verificate possono esporre a furti di dati. In caso di dubbio, è più sicuro accedere direttamente dal sito ufficiale digitando l’indirizzo nel browser.
Passo a passo sicuro per iniziare
Il primo passo è scegliere la carta in base all’uso reale. Prima di guardare benefici e servizi, conviene scrivere quali spese si vorrebbero gestire con la carta: alimentari, viaggi, acquisti online, carburante, abbonamenti o pagamenti professionali.
Il secondo passo è leggere le condizioni economiche e contrattuali. Quote, costi, modalità di rimborso, esclusioni e servizi collegati possono cambiare nel tempo e in base al prodotto. Una decisione responsabile nasce dalla lettura dei documenti, non dalla pagina riassuntiva.
Il terzo passo è preparare i documenti e controllare che i dati coincidano. Nome, indirizzo, codice fiscale, conto corrente e informazioni di reddito devono essere coerenti. Errori banali possono rallentare la valutazione o generare richieste di chiarimento.
Il quarto passo è inviare la domanda solo quando si è pronti a gestire l’eventuale approvazione. Se la carta viene concessa, il titolare dovrà controllare spese, estratto conto, sicurezza dell’account e scadenze di pagamento.
Costi e rimborso: il punto da capire prima
Una carta può avere costi espliciti, come una quota annuale, e costi legati a operazioni specifiche o condizioni particolari. Non è corretto presumere che tutti i servizi siano inclusi senza limiti. Ogni costo deve essere verificato nel documento informativo aggiornato.
Il rimborso è il punto più importante per la sicurezza finanziaria. Se una spesa fatta oggi viene addebitata in seguito, il denaro deve essere comunque disponibile al momento previsto. Chi non controlla questo passaggio rischia di trasformare uno strumento comodo in una fonte di tensione.
Una pratica utile è fissare un limite personale inferiore a quello eventualmente concesso. Il limite contrattuale non dovrebbe diventare l’obiettivo di spesa. Serve una soglia coerente con reddito, affitto, bollette, alimentazione, trasporti e riserva per imprevisti.
Sicurezza digitale durante la richiesta
La richiesta di una carta comporta l’invio di dati personali e finanziari. Per questo è essenziale evitare reti Wi-Fi pubbliche non protette, dispositivi condivisi e link ricevuti da canali non verificati. La sicurezza inizia prima ancora dell’approvazione.
È utile controllare che il sito sia quello ufficiale, che il browser non segnali anomalie e che non vengano chieste informazioni incoerenti con una procedura finanziaria regolare. Nessun modulo affidabile dovrebbe spingere a inviare documenti tramite chat casuali o canali non istituzionali.
Dopo l’eventuale attivazione, conviene impostare notifiche, password robuste e controlli periodici. In caso di addebiti non riconosciuti, smarrimento della carta o sospetto furto di dati, bisogna contattare subito i canali ufficiali e conservare ogni comunicazione.
Errori comuni nella domanda
Un errore frequente è richiedere la carta senza aver letto le condizioni. La pagina di presentazione può spiegare i benefici principali, ma i dettagli rilevanti si trovano nei documenti contrattuali e informativi. Saltare questa lettura può portare a incomprensioni su costi, servizi e obblighi.
Un secondo errore è inserire dati non aggiornati. Un indirizzo vecchio, un reddito stimato senza base, un documento scaduto o un conto non coerente possono rendere la procedura più lenta. La precisione evita problemi e dimostra attenzione.
Un terzo errore è fare domanda per imitazione. Il fatto che una carta sia adatta a un collega, a un parente o a un creator online non significa che sia adatta a tutti. Ogni scelta finanziaria deve essere valutata sul proprio reddito, stile di vita e livello di controllo delle spese.
Come adattare la scelta al proprio contesto
Chi ha un lavoro dipendente stabile può valutare la carta considerando entrate prevedibili e spese ricorrenti. Anche in questo caso, però, non dovrebbe ignorare imprevisti, rinnovi annuali, abbonamenti e pagamenti già attivi su altri strumenti.
Chi lavora come autonomo o freelance deve essere più prudente. Entrate variabili, ritardi nei pagamenti e periodi con meno fatturato possono rendere più difficile rimborsare il saldo. Una carta usata per spese professionali richiede separazione chiara tra uscite personali e lavorative.
Chi è appena arrivato in Italia, come uno studente o un lavoratore straniero, dovrebbe verificare con attenzione documenti, residenza, conto corrente e requisiti richiesti. La disponibilità di una carta può dipendere anche dalla capacità di dimostrare informazioni in modo chiaro e aggiornato.
Cosa puoi fare da solo senza rischi
Il lettore può confrontare documenti informativi, leggere condizioni, verificare requisiti ufficiali, preparare documenti e simulare l’impatto della quota annuale sul proprio budget. Può anche controllare se i negozi e i servizi che usa spesso accettano quel circuito.
Un controllo semplice consiste nel prendere tre mesi di spese reali e segnare quali sarebbero state pagate con la carta. Se il totale mensile sembra difficile da rimborsare in un’unica soluzione, il problema va affrontato prima della richiesta.
È possibile anche creare una cartella digitale con documenti, ricevute, email ufficiali e copie delle condizioni scaricate al momento della richiesta. Questa abitudine aiuta in caso di dubbi, contestazioni o verifiche future.
Quando chiedere supporto qualificato
Serve un parere qualificato quando ci sono debiti già presenti, rate in ritardo, reddito instabile, protesti, contestazioni finanziarie o difficoltà a capire le condizioni contrattuali. In questi casi, una nuova carta può aggravare una situazione già fragile.
Può essere utile rivolgersi a un consulente finanziario indipendente, a un’associazione dei consumatori o a un professionista competente quando la decisione coinvolge budget familiare, attività professionale o esposizione debitoria. Nessun articolo può sostituire l’analisi di un caso individuale.
Anche in caso di uso non riconosciuto, furto di identità o controversia con l’emittente, è importante agire con metodo. Conservare estratti conto, comunicazioni, ricevute e segnalazioni permette di spiegare meglio il problema ai canali ufficiali o a chi fornisce assistenza.
Regola pratica per decidere se procedere
Una richiesta è più prudente quando la carta risponde a una necessità reale, i costi sono chiari e il rimborso non dipende da entrate incerte. Se uno di questi tre elementi manca, conviene rallentare e chiarire il punto prima di inviare la domanda.
La domanda decisiva è semplice: potresti pagare il saldo anche in un mese con una spesa imprevista? Se la risposta è no, la priorità non è richiedere un nuovo strumento, ma rafforzare il controllo del budget e ridurre il margine di rischio.
Checklist prático
- Apri solo pagine ufficiali dell’emittente digitando l’indirizzo nel browser.
- Leggi il documento informativo prima di iniziare la domanda online.
- Controlla quota annuale, modalità di rimborso, servizi inclusi ed eventuali costi aggiuntivi.
- Verifica che documento, codice fiscale, indirizzo e dati bancari siano aggiornati.
- Prepara una stima delle spese mensili che useresti davvero con la carta.
- Definisci un limite personale di utilizzo prima di conoscere il limite concesso.
- Evita di inserire redditi stimati o informazioni non verificabili.
- Non inviare documenti tramite link abbreviati, chat casuali o email sospette.
- Salva una copia delle condizioni consultate al momento della richiesta.
- Controlla se i servizi e i negozi che usi più spesso accettano quel circuito.
- Attiva notifiche di spesa e accesso sicuro dopo l’eventuale approvazione.
- Conserva email, ricevute e comunicazioni relative alla domanda.
- Chiedi supporto qualificato se hai debiti, ritardi o dubbi contrattuali rilevanti.
Conclusione
Richiedere una carta di pagamento richiede più attenzione di quanto sembri. La procedura online può essere semplice, ma la decisione deve considerare costi, rimborso, documenti, sicurezza e compatibilità con il proprio bilancio.
La scelta più sicura è quella fatta senza fretta, con informazioni verificate e aspettative realistiche. Una carta può essere utile quando aiuta a gestire spese già previste, non quando diventa un modo per rimandare problemi di budget.
Quale passaggio ti sembra più difficile quando valuti una nuova carta: requisiti, costi, documenti o rimborso?
Hai mai rinunciato a una richiesta perché le condizioni non erano abbastanza chiare?
Perguntas Frequentes
La richiesta online garantisce l’approvazione?
No. L’invio della domanda avvia una valutazione, ma l’esito dipende dai requisiti, dai controlli e dalle informazioni fornite. È importante non fare programmi finanziari basati su un’approvazione non ancora confermata.
Quali documenti possono servire?
Possono essere richiesti documenti identificativi, dati fiscali, informazioni sul conto corrente e dati economici. L’elenco preciso può variare in base alla carta e alle procedure aggiornate dell’emittente.
Posso richiedere una carta se ho reddito variabile?
Puoi valutare la richiesta, ma serve prudenza. Un reddito variabile rende più importante avere una riserva e fissare un limite personale di spesa. Se il rimborso potrebbe diventare difficile, è meglio chiedere orientamento qualificato.
È sicuro inviare i dati online?
Può esserlo se usi solo canali ufficiali, una connessione affidabile e un dispositivo sicuro. Bisogna evitare link sospetti, reti pubbliche non protette e richieste ricevute da mittenti non verificati.
Cosa succede se inserisco un dato sbagliato?
Un errore può rallentare la valutazione o richiedere chiarimenti. Se ti accorgi di aver inviato dati errati, conviene contattare i canali ufficiali e chiedere come correggere la situazione.
Conviene scegliere la carta con più benefici?
Non sempre. I benefici hanno senso solo se li usi davvero e se il costo complessivo resta sostenibile. Una carta più semplice può essere più adatta a chi vuole solo gestire pagamenti ordinari.
Quando è meglio non fare domanda?
È meglio fermarsi se non capisci i costi, se hai già difficoltà a pagare debiti o se il rimborso dipenderebbe da entrate incerte. In presenza di rischio finanziario, un parere professionale può aiutare a evitare decisioni impulsive.
Referências úteis
American Express — richiesta carta online: American Express — richiesta
American Express — documenti di trasparenza: American Express — trasparenza
Banca d’Italia — strumenti di pagamento: Banca d’Italia — pagamenti
