
Un conto online presentato come “zero spese” può sembrare immediatamente conveniente, ma la parola gratuito va letta con precisione. Un Conto digitale gratuito può non avere canone mensile, ma prevedere costi per alcune operazioni, limiti di utilizzo o condizioni da rispettare nel tempo.
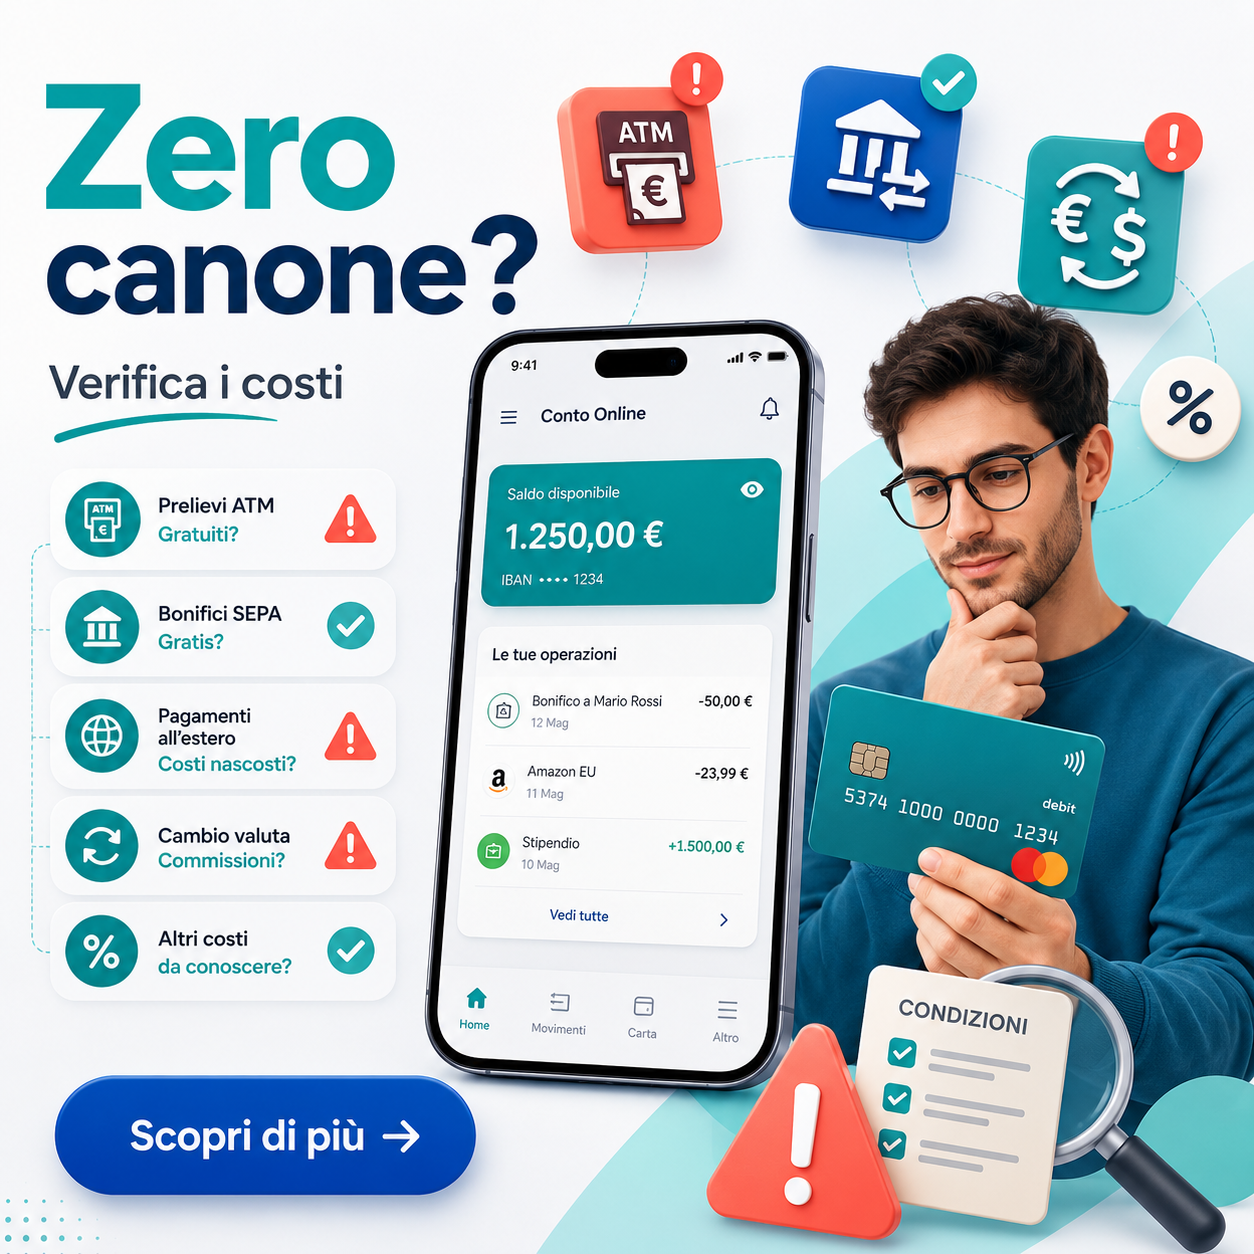
Zero canone non vuol dire sempre zero costi
Prima di scegliere, verifica carta fisica o digitale, prelievi ATM, bonifici, imposta di bollo, cambio valuta e assistenza. Il conto migliore dipende da come lo userai.
In Italia, l’uso di app bancarie, carte di debito e pagamenti digitali è ormai comune anche tra chi non ha grande esperienza finanziaria. Proprio per questo conviene distinguere tra ciò che è incluso davvero, ciò che è gratuito solo a certe condizioni e ciò che può diventare un costo quando cambia il modo in cui usi il conto.
La scelta più sicura non nasce da uno slogan, ma da una domanda concreta: quali operazioni farai ogni mese? Una persona che riceve lo stipendio, paga bollette e usa bonifici ha esigenze diverse da chi vuole solo una carta per piccoli acquisti online.
Che cosa vuol dire zero spese nella pratica
“Zero spese” di solito indica l’assenza di un canone fisso per la gestione ordinaria del conto. Non significa, però, che ogni servizio collegato sia sempre gratuito o illimitato.
Un conto può non avere canone e far pagare alcuni prelievi, bonifici istantanei, operazioni allo sportello, invio di documenti cartacei, carta sostitutiva o pagamenti in valuta estera. Per questo il costo reale dipende meno dal nome dell’offerta e più dalle operazioni che userai davvero.
Un esempio semplice: se fai solo pagamenti con carta in euro e ricevi un bonifico al mese, potresti non incontrare costi frequenti. Se invece prelevi spesso contanti o mandi bonifici urgenti, le commissioni per singola operazione possono pesare più del canone assente.
Conto digitale gratuito
La formula Conto digitale gratuito deve essere letta come punto di partenza, non come garanzia assoluta di assenza di costi. Il termine può riferirsi al canone, alla carta inclusa, all’apertura online o solo a una parte dei servizi base.
Prima di aprire il conto, cerca il foglio informativo, il documento di sintesi e le condizioni economiche. Sono documenti più utili della pagina promozionale perché indicano costi, limiti, servizi compresi, modalità di recesso e possibili variazioni contrattuali.
In Italia, la Banca d’Italia ricorda che il conto corrente serve a gestire denaro, pagamenti, accrediti e servizi collegati. Questa cornice aiuta a capire che un conto non va valutato solo per l’apertura, ma per l’uso quotidiano che ne farai.
Fonte: Banca d’Italia
Quali costi possono restare anche senza canone
Le voci più importanti da controllare sono prelievi, bonifici ordinari, bonifici istantanei, carta fisica, carta virtuale, operazioni fuori dall’area euro, comunicazioni cartacee, duplicati, blocco o sostituzione della carta. Non tutte saranno rilevanti per ogni lettore, ma ignorarle può creare sorprese.
Un costo poco visibile è quello legato alle abitudini ripetute. Una piccola commissione può sembrare irrilevante se capita una volta, ma diventa significativa se riguarda un’operazione che fai ogni settimana.
Controlla anche se l’azzeramento delle spese dipende da condizioni come età, accredito dello stipendio, giacenza, uso minimo della carta o promozioni temporanee. Se la condizione viene meno, il conto potrebbe cambiare trattamento secondo quanto previsto dal contratto.
Limiti operativi da verificare prima dell’apertura
Un conto online può avere limiti giornalieri o mensili su pagamenti, prelievi, bonifici e ricariche. Questi limiti servono anche per sicurezza, ma possono diventare un problema se devi fare un pagamento importante o gestire spese non abituali.
Prima di aprire, verifica se i limiti sono modificabili dall’app, se la modifica è immediata o se richiede assistenza. Una persona che paga affitto, cauzione o spese universitarie potrebbe avere bisogno di soglie più alte rispetto a chi usa il conto solo per piccoli acquisti.
Un altro limite riguarda i servizi non disponibili. Alcuni conti digitali non offrono operazioni in filiale, assegni, versamento contanti o assistenza telefonica estesa. Se ti serve uno di questi servizi, l’assenza di spese non compensa una funzione mancante.
Carta inclusa: cosa controllare davvero
Molti conti online includono una carta di debito, fisica o virtuale. La carta di debito usa il saldo disponibile, quindi è diversa da una carta di credito che può prevedere addebito differito, valutazione del merito creditizio e condizioni specifiche.
Verifica se la carta fisica è inclusa senza costo, se la spedizione è gratuita, quanto costa la sostituzione e quali limiti ha per pagamenti e prelievi. Controlla anche se puoi bloccarla dall’app, modificare il PIN, impostare soglie e disattivare pagamenti online o all’estero quando non ti servono.
Per chi compra spesso online, una carta virtuale può aiutare a separare alcuni pagamenti dal documento fisico. Non elimina ogni rischio, ma permette una gestione più ordinata se l’app consente limiti, notifiche e blocco rapido.
Come leggere le condizioni senza perdersi
Il modo più pratico è partire dalle operazioni che userai davvero. Scrivi una lista essenziale: accredito stipendio, bonifici, prelievi, bollette, pagamenti online, acquisti all’estero, carta fisica, assistenza e chiusura del conto.
Poi cerca queste stesse voci nei documenti ufficiali dell’offerta. Non leggere solo le prime righe: spesso i costi rilevanti sono nelle sezioni dedicate a servizi accessori, comunicazioni, operazioni non incluse o condizioni particolari.
Se trovi espressioni come “salvo promozione”, “a determinate condizioni”, “per un periodo limitato” o “secondo il profilo del cliente”, considera quella voce variabile. In questi casi conviene controllare quale costo si applica quando termina la promozione o quando non rispetti più il requisito previsto.
Quando un conto a costo zero può non essere adatto
Un conto senza canone può essere poco adatto se hai bisogno di versare contanti, usare assegni, ricevere assistenza frequente in filiale o gestire operazioni complesse. Il digitale semplifica molte attività, ma non sostituisce ogni esigenza bancaria.
Può essere limitante anche per chi viaggia spesso fuori dall’area euro, perché cambio valuta, prelievi internazionali e commissioni su pagamenti esteri possono variare molto. In questi casi la voce da confrontare non è il canone, ma il costo delle operazioni fuori dall’uso ordinario.
Un altro caso riguarda chi condivide spese familiari o gestisce un conto cointestato. Prima di scegliere, verifica se il conto consente cointestazione, deleghe, carte aggiuntive e limiti personalizzati per ogni utilizzatore.
Sicurezza digitale e attenzione alle truffe
Un conto gestito da app richiede buone abitudini di sicurezza. Password deboli, telefono non protetto, notifiche ignorate e link aperti da messaggi sospetti possono rendere più rischiosa la gestione quotidiana.
Diffida di SMS, email o telefonate che chiedono codici, password complete, conferme urgenti o trasferimenti verso un conto “sicuro”. Una banca o un intermediario serio non dovrebbe chiederti di comunicare credenziali complete o codici temporanei fuori dai canali ufficiali.
Se noti movimenti non riconosciuti, blocca subito carta e accesso dall’app o tramite assistenza ufficiale, conserva screenshot e presenta reclamo scritto. La Banca d’Italia indica che, prima di ricorrere all’Arbitro Bancario Finanziario, è necessario presentare reclamo alla banca o all’intermediario.
Fonte: Banca d’Italia
Il conto di base come alternativa da conoscere
In Italia esiste anche il conto di base, pensato per chi ha esigenze semplici di gestione del denaro. Può includere operazioni essenziali e una carta di debito, ma non è identico a un conto digitale promozionale.
La differenza principale è l’obiettivo: il conto di base punta all’accesso ai servizi bancari essenziali, mentre un conto online ordinario può offrire funzioni digitali più ampie o condizioni commerciali diverse. Per alcuni profili la semplicità è un vantaggio; per altri può essere un limite.
Prima di scegliere, confronta l’operatività inclusa e non solo il prezzo. Se ti servono poche funzioni essenziali, una soluzione semplice può essere sufficiente; se usi molti servizi digitali, serve una verifica più dettagliata.
Fonte: Conto di base
Come decidere de acordo com o seu perfil
- Se stai iniziando: scegli criteri semplici: canone, carta, prelievi, bonifici, app, sicurezza e assistenza. Evita offerte con condizioni difficili da capire o promozioni che non sai valutare.
- Se hai poco budget: controlla le spese per operazioni frequenti, non solo il canone. Una commissione ripetuta su prelievi o bonifici può incidere più di quanto sembri.
- Se usi già un conto simile: confronta il costo reale degli ultimi tre mesi di operazioni con le condizioni del nuovo conto. Questo metodo evita di scegliere sulla base di un uso teorico.
- Se fai molti pagamenti digitali: verifica notifiche immediate, blocco carta dall’app, limiti modificabili, carta virtuale e procedure per contestare operazioni non riconosciute.
- Se viaggi spesso: guarda commissioni di cambio, costi di prelievo all’estero, limiti giornalieri e assistenza in caso di carta bloccata fuori dall’Italia.
- Se c’è dubbio o rischio: usa fonti ufficiali, contratto e foglio informativo. Per frodi, reclami complessi o somme rilevanti, chiedi supporto qualificato.
Passo a passo prudente prima di aprire
Il primo passo è verificare di essere sul sito ufficiale o nell’app ufficiale dell’intermediario. Evita link ricevuti via messaggio, social o email, soprattutto se usano toni urgenti o chiedono documenti immediatamente.
Il secondo passo è preparare documento d’identità valido, codice fiscale, indirizzo aggiornato, numero di telefono personale e email che controlli davvero. Dati incoerenti, documento scaduto o telefono non personale possono rallentare l’identificazione.
Il terzo passo è leggere le condizioni prima di confermare. Se hai dubbi su una voce di costo, non procedere per abitudine: cerca la sezione specifica nel documento o contatta l’assistenza tramite canali ufficiali.
Dettagli che molte persone ignorano
La chiusura del conto è un dettaglio spesso trascurato. Prima di aprire, verifica come si chiude il rapporto, se la richiesta può essere fatta online e cosa succede a carta, domiciliazioni, saldo residuo e addebiti ricorrenti.
Un altro aspetto è la portabilità, utile quando si vuole trasferire servizi di pagamento da un conto a un altro. Non tutti leggono le procedure in anticipo, ma conoscerle evita problemi se in futuro decidi di cambiare conto.
Infine, controlla come vengono comunicate le modifiche contrattuali. Se non leggi email, notifiche o documenti nell’area riservata, potresti accorgerti tardi di cambiamenti su costi o servizi.
Checklist pratico
- Apri solo il sito ufficiale o l’app ufficiale dell’intermediario prima di inserire dati personali.
- Leggi il foglio informativo e cerca le voci relative a canone, carta, prelievi e bonifici.
- Verifica se il canone zero dipende da età, accredito stipendio, uso minimo o promozione temporanea.
- Controlla il costo di carta fisica, spedizione, rinnovo, blocco e sostituzione.
- Guarda quanti prelievi sono inclusi e quanto costano quelli oltre soglia o fuori rete.
- Verifica se i bonifici istantanei hanno un costo diverso da quelli ordinari.
- Controlla commissioni e cambio per pagamenti o prelievi fuori dall’area euro.
- Accertati che l’app permetta blocco carta, notifiche, modifica limiti e controllo movimenti.
- Conserva contratto, documento di sintesi e comunicazioni importanti in formato sicuro.
- Non comunicare password, codici temporanei o PIN tramite telefono, email, SMS o chat.
- Controlla ogni mese movimenti, addebiti ricorrenti e servizi collegati al conto.
- Verifica come presentare reclamo e quali canali ufficiali usare in caso di problema.
- Blocca carta e accesso appena noti operazioni sospette o perdi lo smartphone.
- Chiedi assistenza qualificata quando ci sono frodi, contestazioni, blocchi o importi rilevanti.
Conclusione
Un conto online zero spese può essere utile se le condizioni coincidono con il tuo modo reale di usare denaro, carta e pagamenti digitali. La valutazione più prudente consiste nel leggere i documenti ufficiali, individuare i costi fuori pacchetto e capire quali limiti potrebbero riguardarti.
Il canone assente è solo una parte della decisione. Sicurezza, assistenza, limiti operativi, costi per operazione e facilità di chiusura contano quanto l’apertura online.
Hai mai scoperto un costo bancario solo dopo aver iniziato a usare un conto o una carta?
Quale voce ti crea più dubbi quando leggi le condizioni di un conto online?
Domande frequenti
Zero spese significa che non pagherò mai nulla?
No. Di solito significa assenza di canone, ma alcune operazioni possono avere commissioni. Bisogna controllare documenti contrattuali, limiti e servizi inclusi.
La carta inclusa è sempre gratuita?
Non necessariamente. Può essere gratuita l’emissione, ma non la spedizione, la sostituzione o una carta aggiuntiva. Le condizioni cambiano in base all’offerta.
Posso aprire tutto online senza andare in filiale?
Spesso sì, ma dipende dall’intermediario e dalla procedura di identificazione. Possono servire documento valido, codice fiscale, numero personale e verifica tramite app o video.
Un conto digitale è sicuro?
Può esserlo se usi canali ufficiali, proteggi lo smartphone, attivi notifiche e non condividi codici. La sicurezza dipende anche dalle abitudini dell’utente.
Quale documento devo leggere prima di confermare?
Il foglio informativo e il documento di sintesi sono essenziali. Cerca soprattutto costi, limiti, servizi esclusi, condizioni promozionali e modalità di recesso.
Cosa succede se cambiano le condizioni?
Le condizioni possono variare secondo le regole contrattuali e le comunicazioni previste. È importante leggere avvisi, email e documenti nell’area riservata.
Quando conviene evitare l’apertura immediata?
Conviene fermarsi se non capisci una voce di costo, se il link non è ufficiale o se l’offerta usa urgenza eccessiva. Meglio verificare prima di inviare documenti.
Cosa fare in caso di operazione sospetta?
Blocca carta e accesso, conserva prove e contatta l’intermediario tramite canali ufficiali. Se necessario, presenta reclamo scritto e valuta gli strumenti di tutela disponibili.
Riferimenti utili
Banca d’Italia — guida educativa sul conto corrente: Banca d’Italia
Banca d’Italia — spiegazione del conto di base: Conto di base
Banca d’Italia — indicazioni su truffe e frodi: Truffe online
