
Un Conto senza canone può sembrare una scelta immediata per ridurre le spese bancarie, ma il canone è solo una parte del costo complessivo. Prima di cambiare banca, conviene capire quali operazioni fai davvero, quali servizi usi e quali condizioni potrebbero generare costi variabili.
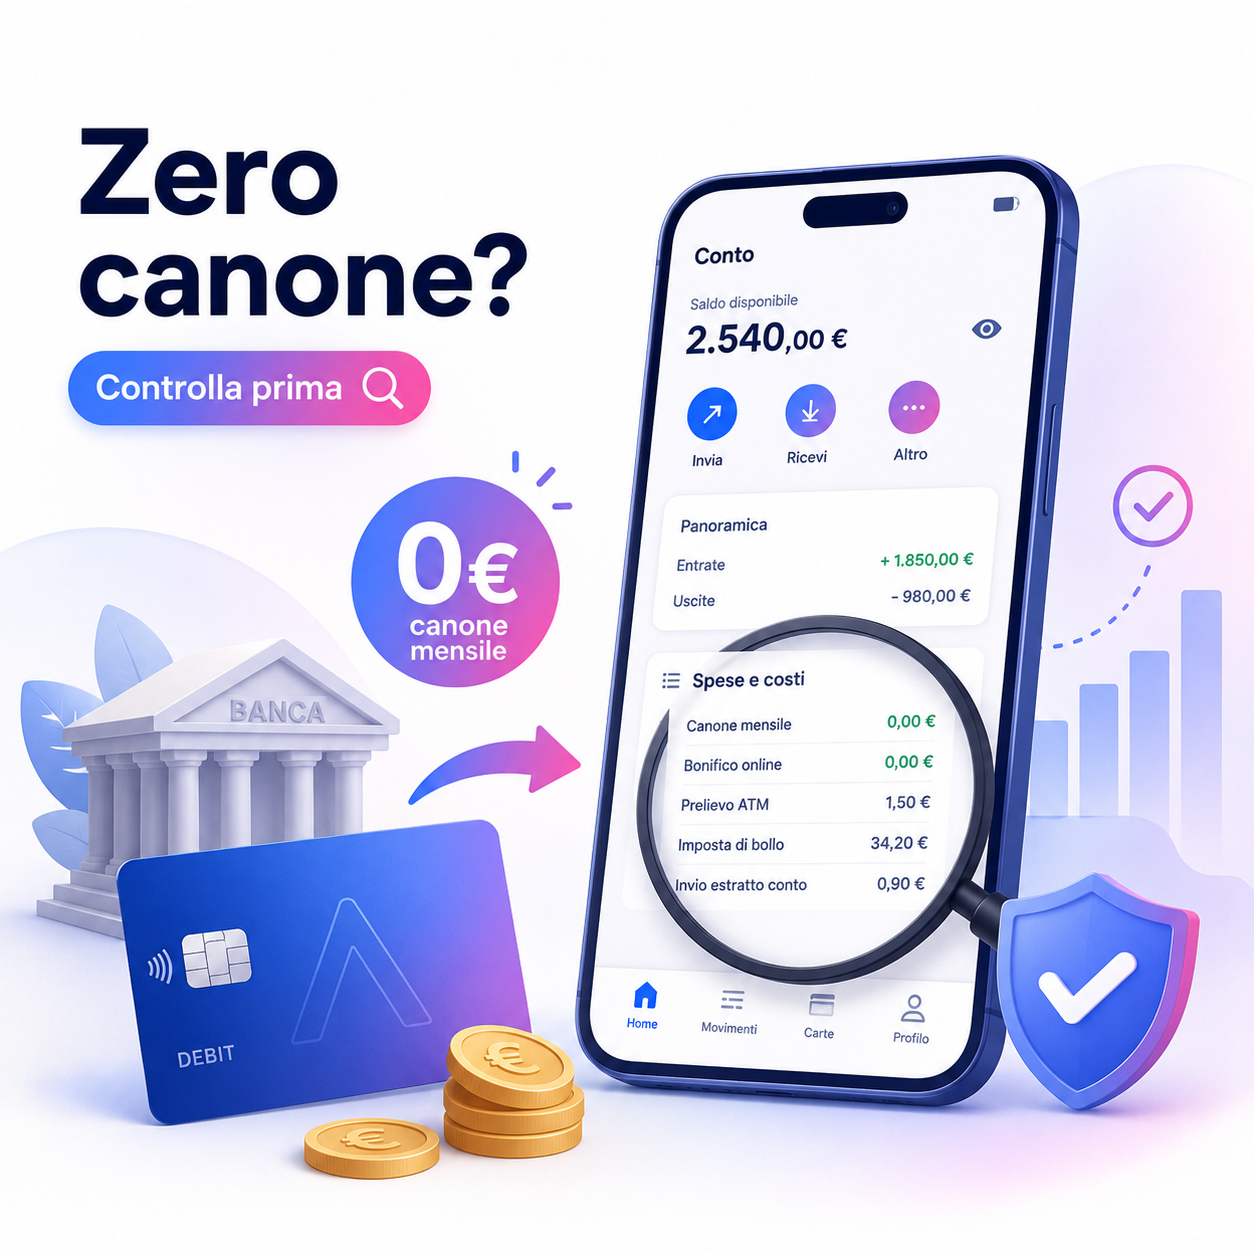
Zero canone, ma conviene davvero?
Prima di aprire un nuovo conto, guarda costi nascosti, carta inclusa, prelievi, bonifici e servizi digitali. Il risparmio reale dipende da questi dettagli.
In Italia il conto corrente può includere carte, bonifici, prelievi, domiciliazioni, operazioni allo sportello, comunicazioni e servizi collegati. Se guardi solo al costo fisso, rischi di scegliere un conto apparentemente economico ma poco adatto al tuo modo di gestire il denaro.
La decisione più prudente nasce da un confronto ordinato: documenti ufficiali, riepilogo spese, abitudini personali e attenzione ai servizi che restano attivi durante il cambio. Così puoi evitare doppi costi, interruzioni nei pagamenti e scelte basate solo su messaggi promozionali.
Conto senza canone
Un conto di questo tipo non prevede un costo fisso periodico per la sola tenuta del rapporto, secondo le condizioni indicate dalla banca o dall’intermediario. Questo non significa che tutte le operazioni siano gratuite o che il conto sia adatto a ogni profilo.
Possono esserci costi per bonifici, prelievi presso determinati sportelli, carte aggiuntive, comunicazioni cartacee, operazioni in filiale, servizi accessori o pagamenti particolari. Il punto non è cercare la parola “gratis”, ma capire quali costi si applicano alle operazioni che fai più spesso.
Un esempio pratico: una persona che usa solo app, carta e pochi bonifici online potrebbe trovarsi bene con un conto leggero. Chi invece usa spesso lo sportello, assegni, carte aggiuntive o assistenza in filiale dovrebbe controllare con più attenzione il costo delle singole operazioni.
Perché il canone zero non basta per decidere
Il canone è una voce visibile, ma non racconta da solo il costo annuo del conto. Un conto senza costo fisso può diventare meno conveniente se applica commissioni frequenti proprio sulle operazioni abituali del cliente.
Prima di cambiare, somma i costi che potresti incontrare in un anno normale: prelievi, bonifici, carte, comunicazioni, operazioni allo sportello e servizi digitali non inclusi. Se il nuovo conto riduce il canone ma aumenta le spese variabili, il risparmio può essere inferiore alle aspettative.
La valutazione corretta è personale. Una tariffa vantaggiosa per chi fa tutto online può essere poco adatta a chi ha bisogno di supporto fisico, documenti cartacei o operazioni assistite.
Documenti da leggere prima del cambio
Il primo documento da cercare è il Documento informativo sulle spese, utile per individuare le principali voci di costo collegate al conto. A questo si aggiungono documento di sintesi, condizioni economiche, contratto, fogli informativi e riepilogo spese del conto attuale.
Controlla anche l’Indicatore dei Costi Complessivi, spesso indicato come ICC. Questo indicatore aiuta a confrontare i costi su profili standard, ma non sostituisce il calcolo personale basato sulle tue operazioni reali.
Se una voce non è chiara, chiedi spiegazioni scritte prima di procedere. Una risposta documentata è più utile di un chiarimento informale, soprattutto se in futuro dovrai contestare un costo o ricostruire le condizioni accettate.
Fonte: Banca d’Italia
Come ricostruire il costo del conto attuale
Prima di valutare un nuovo conto, misura quanto paghi oggi. Recupera il riepilogo spese dell’ultimo anno oppure scarica gli estratti conto e segnala tutte le voci ricorrenti.
Dividi i costi in tre gruppi: costi fissi, costi variabili e servizi collegati. Nei costi fissi rientra il canone; nei costi variabili puoi trovare bonifici, prelievi e operazioni allo sportello; nei servizi collegati possono esserci carte, fido, deposito titoli o altri rapporti bancari.
Questa distinzione evita un errore comune: pensare che il conto costi solo quanto appare nella voce del canone. In realtà, piccole commissioni ripetute possono incidere più di quanto sembri.
Costi da confrontare voce per voce
Il confronto deve usare lo stesso profilo di utilizzo per entrambi i conti. Se fai cinque bonifici al mese, usa quel numero sia per il conto attuale sia per quello nuovo. Se prelevi raramente, non dare a quella voce un peso eccessivo, ma non ignorarla.
Le voci più importanti sono canone, carta di debito, eventuale carta di credito, bonifici ordinari, bonifici istantanei, prelievi, domiciliazioni, comunicazioni, operazioni allo sportello e assistenza. Controlla anche se alcune operazioni sono gratuite solo entro una soglia.
Un conto può sembrare conveniente perché offre bonifici online gratuiti, ma risultare meno adatto se prelevi spesso da sportelli non convenzionati. Un altro può avere un canone, ma includere servizi che useresti comunque.
Servizi collegati che possono complicare il passaggio
Cambiare banca non riguarda solo il conto. Prima di procedere, verifica se sono collegati fido, carta di credito, deposito titoli, mutuo, prestito, assicurazioni, deleghe, addebiti ricorrenti o bonifici permanenti.
Questi rapporti possono richiedere passaggi aggiuntivi, tempi diversi o condizioni specifiche. Se li ignori, potresti trovarti con pagamenti respinti, doppie spese o documenti mancanti proprio nel periodo del cambio.
Per un conto semplice, il passaggio può essere gestibile autonomamente. Se ci sono prodotti finanziari collegati o situazioni delicate, conviene chiedere chiarimenti alla banca o a un professionista qualificato prima di chiudere il vecchio rapporto.
Portabilità del conto: cosa controllare davvero
La portabilità può aiutare a trasferire servizi di pagamento, ma non va trattata come un processo automatico da dimenticare. È importante controllare quali addebiti, accrediti e bonifici ricorrenti vengono trasferiti e quali richiedono un intervento manuale.
Verifica stipendio, pensione, utenze, affitto, rate, abbonamenti, pagamenti ricorrenti, domiciliazioni e carte collegate. Un solo addebito non aggiornato può generare ritardi, solleciti o costi non previsti.
Controlla anche la chiusura del vecchio conto. Se resta aperto con canone, carte o servizi attivi, il presunto risparmio può ridursi o sparire per alcuni mesi.
Fonte: Portabilità
Quando un conto leggero può essere adatto
Un conto senza costo fisso può essere adatto a chi usa soprattutto strumenti digitali, fa poche operazioni allo sportello e controlla con regolarità movimenti e notifiche. In questo profilo, il valore sta nella semplicità e nella riduzione di servizi non necessari.
Può funzionare bene per chi riceve stipendio o entrate ricorrenti, paga con carta, usa bonifici online e preferisce documenti digitali. Se queste operazioni sono incluse o hanno costi bassi, il conto può essere coerente con le abitudini quotidiane.
Resta però importante verificare assistenza, sicurezza dell’app, procedure di reclamo e modalità di blocco delle carte. Un conto economico ma difficile da gestire in caso di problema può diventare scomodo nei momenti critici.
Quando il conto tradizionale può avere ancora senso
Un conto con canone può essere ragionevole se include servizi che usi davvero. Per esempio, assistenza in filiale, operazioni allo sportello, carte, documenti cartacei o gestione di rapporti collegati possono avere un valore pratico per alcuni clienti.
Chi ha poca familiarità con l’home banking, gestisce esigenze familiari complesse o preferisce un supporto diretto può dare più peso all’assistenza. In questi casi il confronto non deve essere solo economico, ma anche organizzativo.
Il rischio è pagare per abitudine. Se da anni fai quasi tutto online e non usi più i servizi inclusi nel pacchetto, è prudente rivedere le condizioni e capire se il canone è ancora giustificato.
Come decidere de acordo com o seu perfil
- Se sei all’inizio: scegli un conto con documenti chiari, poche voci di costo e gestione semplice. La priorità è capire ogni spesa prima di aprire o trasferire il rapporto.
- Se hai poco budget: controlla canone, carte, prelievi, bonifici, comunicazioni e costi fuori pacchetto. Anche importi piccoli possono pesare se si ripetono ogni mese.
- Se usi quasi tutto online: verifica costi di app, bonifici digitali, carta, notifiche e prelievi occasionali. Un conto leggero può essere adatto se copre queste operazioni senza complicazioni.
- Se vai spesso in filiale: osserva il costo delle operazioni allo sportello e dell’assistenza. Un conto solo digitale può risultare meno conveniente se paghi molte operazioni non online.
- Se hai servizi collegati: mappa fido, mutuo, carte, deposito titoli, addebiti ricorrenti e deleghe. Cambiare senza controllare questi rapporti può creare interruzioni o costi doppi.
- Se hai dubbi o contestazioni: chiedi chiarimenti scritti alla banca, a un’associazione dei consumatori o a un professionista qualificato prima di chiudere o trasferire il conto.
Errori comuni prima di cambiare banca
Il primo errore è scegliere solo in base al canone. Un conto può non avere costo fisso ma far pagare operazioni che usi spesso, come prelievi, bonifici istantanei o assistenza allo sportello.
Il secondo errore è non controllare il vecchio conto dopo il trasferimento. Se restano carte, servizi, addebiti o comunicazioni attive, potresti continuare a pagare senza accorgertene subito.
Il terzo errore è non salvare i documenti. Conservare condizioni, riepiloghi, richieste di trasferimento e conferme di chiusura aiuta a ricostruire i fatti in caso di costo inatteso o reclamo.
Sicurezza digitale e gestione quotidiana
Un conto gestito online richiede buone abitudini di sicurezza. Usa password solide, autenticazione forte, notifiche per movimenti e accessi, limiti sulle carte e blocco rapido in caso di sospetto problema.
Diffida di email, SMS o messaggi che chiedono codici, credenziali o documenti tramite link. In caso di dubbio, entra nell’area clienti digitando l’indirizzo ufficiale o aprendo l’app già verificata, senza seguire collegamenti ricevuti.
Controlla i movimenti con regolarità, soprattutto dopo il cambio banca. Le prime settimane sono quelle in cui possono emergere addebiti mancati, doppie spese o servizi non trasferiti correttamente.
Checklist pratico
- Scarica il riepilogo spese dell’ultimo anno del conto attuale.
- Segna canone, carte, bonifici, prelievi, comunicazioni, operazioni allo sportello e servizi accessori.
- Conta quante operazioni fai in un mese normale e trasformale in stima annuale.
- Recupera il Documento informativo sulle spese del nuovo conto.
- Controlla l’ICC, ma adattalo al tuo modo reale di usare il conto.
- Verifica se alcune operazioni sono gratuite solo entro un numero massimo.
- Controlla costi di bonifici istantanei, prelievi presso altri sportelli e comunicazioni cartacee.
- Verifica se il conto richiede requisiti come accredito stipendio, età, saldo minimo o uso digitale.
- Mappa utenze, stipendio, pensione, abbonamenti, rate e bonifici ricorrenti prima del trasferimento.
- Controlla carte, fido, deposito titoli, mutuo, prestiti e altri servizi collegati.
- Salva contratto, condizioni, richieste di portabilità e conferme ricevute.
- Verifica che il vecchio conto venga chiuso se non vuoi mantenerlo attivo.
- Attiva notifiche, autenticazione forte e limiti di sicurezza sul nuovo conto.
- Chiedi chiarimenti scritti se una voce di costo o una clausola non è comprensibile.
Conclusione
Cambiare banca può aiutare a ridurre costi inutili, ma solo se il confronto parte dalle tue abitudini reali. Un conto senza costo fisso è interessante quando le operazioni che usi sono incluse, comprensibili e gestibili in modo sicuro.
La scelta più responsabile è verificare documenti, servizi collegati, portabilità, sicurezza e chiusura del vecchio rapporto. Così il risparmio non resta teorico e il cambio non crea problemi nei pagamenti quotidiani.
Quale voce del tuo conto corrente ti sembra più difficile da interpretare?
Hai mai pensato di cambiare banca ma ti sei fermato per paura di dimenticare qualche addebito o servizio collegato?
Perguntas Frequentes
Un conto senza canone è sempre gratuito?
No. Significa che non c’è un costo fisso periodico per la tenuta del conto, ma possono esserci costi per operazioni, carte, prelievi, comunicazioni o servizi accessori.
Che cosa devo controllare prima di cambiare banca?
Controlla costi del conto attuale, condizioni del nuovo conto, servizi collegati, addebiti ricorrenti, accrediti, carte e modalità di chiusura del vecchio rapporto. Il confronto deve essere fatto su base annuale.
L’ICC basta per scegliere?
L’ICC è utile per confrontare profili standard, ma non indica automaticamente il tuo costo personale. Devi adattare il confronto alle operazioni che fai davvero.
La portabilità trasferisce tutto automaticamente?
Non bisogna darlo per scontato. Verifica quali servizi vengono trasferiti, quali richiedono un intervento manuale e se la chiusura del vecchio conto deve essere richiesta separatamente.
Quando il conto tradizionale può essere più adatto?
Può essere adatto se usi spesso filiale, assistenza, operazioni allo sportello o servizi inclusi nel pacchetto. Il canone va valutato in base ai servizi realmente utilizzati.
Che cosa rischio se cambio conto senza controllare gli addebiti?
Potresti avere pagamenti respinti, doppie spese, ritardi su rate o utenze e servizi ancora attivi sul vecchio conto. Per evitarlo, prepara una lista completa prima del trasferimento.
Come posso evitare truffe durante il cambio banca?
Usa solo sito o app ufficiali, non inserire codici da link ricevuti via messaggio e attiva notifiche e autenticazione forte. In caso di dubbio, contatta la banca da canali verificati.
Quando dovrei chiedere aiuto?
Chiedi supporto se hai fido, mutuo, conto cointestato, deleghe, pignoramenti, successioni, reclami aperti o prodotti finanziari collegati. In questi casi il cambio può richiedere valutazioni specifiche.
Referências úteis
Banca d’Italia — guida al conto corrente: Guida conto
Banca d’Italia — portabilità per consumatori: Portabilità
Banca d’Italia — trasparenza bancaria: Trasparenza bancaria
