
Richiedere un finanziamento per comprare un’auto può sembrare un passaggio rapido, soprattutto quando la simulazione mostra subito una rata mensile. Il problema è che una rata sostenibile oggi può diventare meno conveniente se il contratto include costi accessori, durata lunga, servizi facoltativi o condizioni poco leggibili.
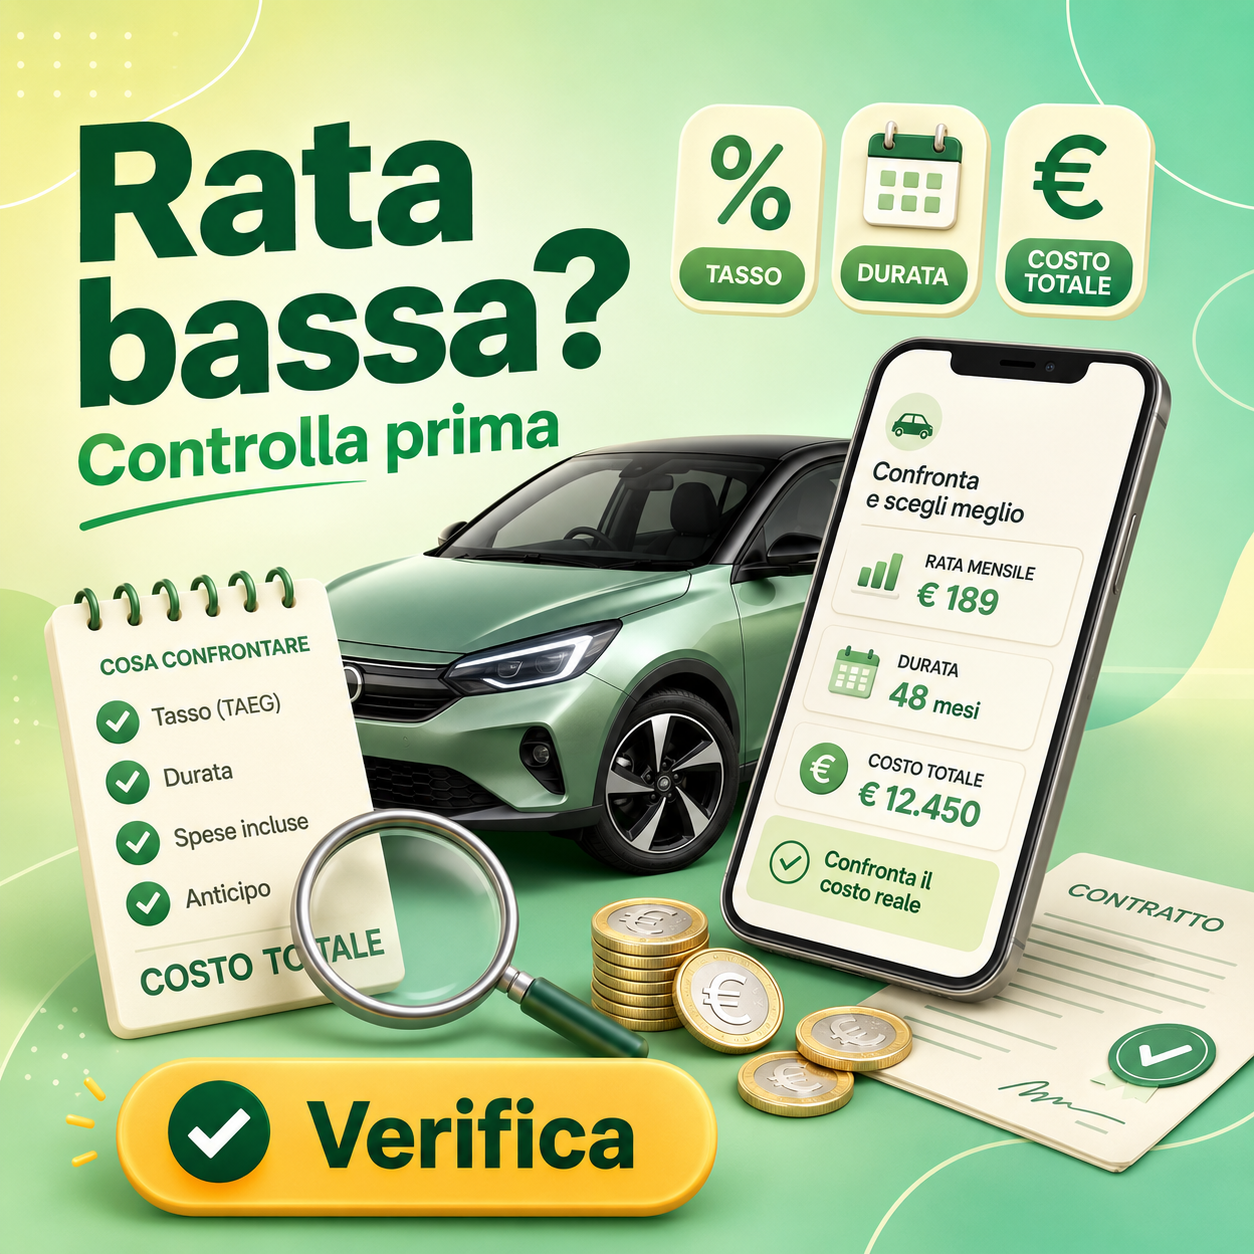
Rata bassa? Guarda anche il costo totale
Una rata comoda non sempre significa un prestito conveniente. Controlla interessi, spese, durata, importo finanziato e condizioni prima di inviare la domanda.
Un Prestito auto online va valutato con la stessa attenzione di un contratto firmato in filiale o dal concessionario. Il canale digitale può semplificare il confronto, ma non sostituisce la lettura dei documenti, la verifica dell’intermediario e il controllo del costo totale.
In Italia, quando il credito serve a una persona per esigenze private, come l’acquisto di un’auto familiare o personale, rientra spesso nell’ambito del credito ai consumatori. Questo offre tutele informative, ma non elimina la responsabilità di capire se l’impegno è coerente con reddito, spese e rischi futuri.
Che cosa significa fare richiesta online
Fare richiesta online significa avviare la valutazione del finanziamento tramite un sito, un’app o una piattaforma digitale. Può trattarsi di una banca, di una società finanziaria, di un intermediario o di un servizio collegato al concessionario.
Il primo controllo riguarda chi sta raccogliendo i dati. Prima di caricare documento d’identità, codice fiscale, busta paga o informazioni bancarie, bisogna verificare che il canale sia ufficiale e che l’operatore sia identificabile con nome, sede, recapiti e condizioni chiare.
Un errore comune è confondere una simulazione con un’offerta definitiva. La simulazione serve a orientarsi, mentre l’approvazione dipende dalla valutazione del merito creditizio, dai documenti inviati e dalle condizioni effettivamente applicate dall’intermediario.
Prestito auto online
Il punto più importante è capire se il credito è adatto all’acquisto che si vuole fare e al proprio bilancio. Non basta chiedersi se la rata “ci sta”; bisogna calcolare quanto si pagherà in totale, per quanto tempo e con quali obblighi in caso di ritardo o cambio di programma.
Nel linguaggio comune si parla spesso di prestito per l’auto, ma le forme possono essere diverse. Un prestito personale lascia più libertà sull’uso della somma, mentre un finanziamento finalizzato è collegato direttamente all’acquisto del veicolo e può essere proposto dal venditore.
La distinzione ha conseguenze pratiche. Se il credito è collegato alla vendita, alcuni aspetti del contratto possono dipendere dall’acquisto del veicolo; se invece è personale, il rapporto principale è tra cliente e finanziatore. In entrambi i casi, vanno letti costi, durata, condizioni e documenti precontrattuali.
Fonte: Banca d’Italia
Controllare TAN, TAEG e importo totale dovuto
Il TAN indica il tasso di interesse applicato al capitale finanziato. È un dato utile, ma non descrive da solo il costo complessivo dell’operazione, perché alcune spese possono essere escluse dal semplice tasso nominale.
Il TAEG è spesso più utile per confrontare proposte simili, perché riassume il costo del credito su base annua includendo più voci. Il confronto però ha senso solo quando importo, durata e finalità sono comparabili; altrimenti si rischia di mettere accanto offerte costruite in modo diverso.
L’importo totale dovuto è il dato più concreto per il lettore. Mostra quanto verrà restituito nel complesso, considerando capitale, interessi e costi previsti. Se questo numero non è immediatamente chiaro, conviene richiederlo prima di procedere.
Perché la rata bassa può essere fuorviante
Una rata bassa può sembrare rassicurante, ma spesso dipende da una durata più lunga. Questo può alleggerire il pagamento mensile e aumentare il costo complessivo, perché gli interessi maturano per più tempo.
Un esempio realistico: una persona che acquista un’auto usata a Torino può scegliere una durata più estesa per mantenere la rata sotto una certa soglia. La scelta può essere sostenibile, ma deve considerare anche manutenzione, assicurazione, bollo, carburante e possibili riparazioni.
Il rischio è concentrarsi sul mese e dimenticare l’intero percorso. Se il finanziamento dura più del periodo in cui si pensa di tenere l’auto, si può arrivare a voler cambiare veicolo quando il debito residuo è ancora significativo.
Documenti da leggere prima di inviare la domanda
Prima di accettare una proposta, bisogna leggere il documento informativo precontrattuale, il riepilogo delle condizioni economiche e ogni allegato che riguarda costi, servizi aggiuntivi e obblighi del cliente. Le spiegazioni verbali sono utili, ma non sostituiscono il contenuto scritto.
Le voci da cercare sono importo finanziato, durata, numero delle rate, TAEG, TAN, spese di istruttoria, eventuali commissioni, modalità di pagamento, conseguenze del ritardo e condizioni di estinzione anticipata. Se una voce non è chiara, è meglio chiedere una risposta scritta.
Un dettaglio spesso trascurato riguarda le modifiche tra preventivo e contratto finale. Se cambiano durata, servizi inclusi, importo finanziato o spese, la proposta va rivalutata da capo, anche se la rata sembra quasi identica.
Verificare il canale e proteggere i dati personali
Una richiesta digitale comporta l’invio di informazioni sensibili. Per questo è prudente evitare link ricevuti da messaggi non richiesti, annunci poco trasparenti o pagine che non indicano chiaramente chi gestisce la pratica.
Il lettore può fare controlli semplici: verificare il dominio del sito, cercare i recapiti ufficiali dell’intermediario, evitare URL abbreviati, non inviare documenti tramite chat informali e non pagare somme anticipate se non sono spiegate in modo chiaro nei documenti contrattuali.
Se una proposta promette approvazione certa, controlli assenti o condizioni valide solo con decisione immediata, è meglio fermarsi. Nel credito responsabile, la valutazione del cliente è normale e serve anche a evitare un indebitamento non sostenibile.
Spese accessorie, assicurazioni e servizi collegati
Un finanziamento può includere polizze, garanzie, pacchetti di assistenza o altri servizi collegati. Alcuni possono essere utili in situazioni specifiche, ma vanno valutati separatamente dal credito e non accettati solo perché inseriti nella proposta.
La domanda pratica è: questo servizio è obbligatorio o facoltativo? Se è facoltativo, bisogna capire quanto costa, che cosa copre, quali esclusioni prevede e se il costo viene finanziato insieme al prestito.
Quando un servizio accessorio viene aggiunto al capitale finanziato, può aumentare l’importo su cui si pagano interessi. Questo aspetto passa spesso inosservato perché l’effetto appare distribuito nelle rate, ma incide sul costo finale.
Condizioni su ritardi, recesso ed estinzione anticipata
Le condizioni da controllare non riguardano solo l’inizio del contratto. È importante sapere che cosa succede se una rata viene pagata in ritardo, se si vuole estinguere il debito prima della scadenza o se si cambia idea entro i limiti previsti dalla normativa applicabile.
Nel contratto bisogna cercare le regole su interessi di mora, segnalazioni, solleciti, costi amministrativi e procedure di reclamo. Anche un ritardo occasionale può avere conseguenze se non viene gestito subito e documentato correttamente.
Nel 2026 il quadro italiano tiene conto del recepimento della direttiva europea sui contratti di credito ai consumatori. Per il lettore, la regola prudente resta verificare sempre il testo vigente, perché diritti, obblighi e procedure dipendono dal contratto e dalla normativa applicabile.
Fonte: Gazzetta Ufficiale
Come confrontare più preventivi senza farsi confondere
Il confronto corretto parte da offerte costruite sulle stesse basi. Se un preventivo finanzia un importo diverso, dura più mesi o include servizi aggiuntivi, la rata non è un parametro sufficiente per decidere.
Un metodo semplice è creare una lista con cinque dati per ogni proposta: importo finanziato, durata, rata, TAEG e importo totale dovuto. A fianco, va annotato se ci sono polizze, garanzie, spese di istruttoria o condizioni particolari.
Bisogna anche distinguere lo sconto sull’auto dal costo del credito. Un prezzo apparentemente più conveniente può essere legato all’accettazione di un finanziamento con costi più alti. La valutazione corretta guarda prezzo del veicolo e costo del finanziamento insieme.
Come decidere de acordo com o seu perfil
- Se sei al primo acquisto: scegli una rata che lasci margine per assicurazione, bollo, manutenzione, carburante e imprevisti. Una rata sostenibile solo sulla carta può diventare pesante dopo pochi mesi.
- Se hai un reddito variabile: calcola la sostenibilità usando una media prudente, non il mese migliore. Se lavori con entrate irregolari, considera anche periodi di pausa o pagamenti in ritardo da parte dei clienti.
- Se hai poco anticipo: controlla con maggiore attenzione l’importo totale dovuto. Finanziare quasi tutto il prezzo dell’auto può aumentare il debito e ridurre la flessibilità se devi rivendere il veicolo.
- Se stai valutando un’auto usata: lascia spazio nel budget per controlli meccanici, manutenzione iniziale e possibili riparazioni. Il finanziamento non dovrebbe assorbire tutto il margine disponibile.
- Se hai già altri debiti: somma tutte le rate mensili prima di fare domanda. Se il nuovo impegno riduce troppo il denaro per spese essenziali, la scelta più prudente può essere rinviare o ridurre l’importo.
- Se qualcosa non è chiaro: chiedi il documento ufficiale, una spiegazione scritta o il supporto di un professionista qualificato. Non basare la decisione su promesse verbali o messaggi informali.
Quando fermarsi e chiedere supporto
È meglio fermarsi quando non si capisce il costo totale, quando la rata assorbe una parte troppo ampia del reddito disponibile o quando l’intermediario spinge a decidere senza tempo per leggere. La fretta è un segnale da non ignorare.
Può essere utile chiedere supporto a un consulente indipendente, a un’associazione dei consumatori, a un commercialista per valutare il bilancio personale o ai canali di reclamo indicati dall’intermediario. In caso di comunicazioni ingannevoli o pressioni scorrette, si può consultare l’autorità competente per la tutela dei consumatori.
La domanda chiave è semplice: riusciresti a spiegare a un’altra persona quanto pagherai, per quanti mesi, con quali costi e quali conseguenze in caso di problema? Se la risposta è no, probabilmente mancano ancora informazioni essenziali.
Fonte: AGCM
Checklist prático
- Verifica il nome completo dell’intermediario, i recapiti ufficiali e il sito da cui stai inviando i documenti.
- Controlla che importo finanziato, durata, rata, TAN, TAEG e importo totale dovuto siano indicati chiaramente.
- Confronta preventivi con lo stesso importo e la stessa durata, altrimenti la rata può trarre in inganno.
- Leggi le spese di istruttoria, commissioni, costi di incasso rata e ogni voce economica accessoria.
- Chiedi se polizze, garanzie o servizi aggiuntivi sono obbligatori o facoltativi.
- Verifica se i servizi collegati vengono pagati subito o finanziati insieme al credito.
- Controlla le condizioni in caso di ritardo, mancato pagamento, sollecito o segnalazione.
- Leggi le regole su estinzione anticipata, recesso e reclami prima di accettare.
- Calcola il budget dell’auto includendo assicurazione, bollo, carburante, manutenzione e possibili imprevisti.
- Evita di inviare documenti tramite chat, link abbreviati o pagine non riconoscibili.
- Salva copia di preventivi, documenti precontrattuali, contratto e comunicazioni ricevute.
- Diffida di promesse di approvazione certa, controlli assenti o condizioni disponibili solo se decidi subito.
- Rivaluta la proposta se tra simulazione e contratto cambiano importo, durata, costi o servizi inclusi.
- Chiedi aiuto qualificato se il contratto contiene clausole che non riesci a comprendere con sicurezza.
Conclusione
Un finanziamento per l’auto richiesto online può essere comodo, ma deve essere valutato con metodo. La convenienza reale dipende da costo totale, trasparenza dei documenti, sostenibilità della rata e coerenza con il proprio profilo economico.
La scelta più responsabile è procedere solo quando si capiscono importo, durata, TAEG, servizi collegati e conseguenze in caso di difficoltà. Se una parte resta poco chiara, fermarsi e chiedere spiegazioni è una forma di tutela, non una perdita di tempo.
Quale voce di un preventivo auto ti crea più dubbi quando confronti due proposte?
Hai mai trovato una rata apparentemente conveniente che, leggendo meglio, nascondeva costi aggiuntivi?
Perguntas Frequentes
Una simulazione online equivale a un’approvazione?
No. La simulazione mostra condizioni indicative o preliminari, mentre l’approvazione dipende dalla valutazione dei documenti e della capacità di rimborso. Le condizioni finali vanno lette nel contratto.
Meglio guardare TAN o TAEG?
Il TAN indica il tasso nominale, ma il TAEG è più utile per valutare il costo complessivo. Il confronto deve però avvenire tra offerte simili per importo, durata e condizioni.
Le polizze collegate al finanziamento sono sempre obbligatorie?
No, non bisogna darlo per scontato. Occorre chiedere se sono obbligatorie o facoltative, quanto costano, che cosa coprono e se il costo viene incluso nel capitale finanziato.
Posso fare richiesta se ho già altri prestiti?
Puoi presentare domanda, ma l’intermediario valuterà la sostenibilità del nuovo impegno. Prima di procedere, è prudente sommare tutte le rate già in corso e verificare il margine mensile disponibile.
Una rata più bassa è sempre più conveniente?
No. Una rata più bassa può dipendere da una durata più lunga e portare a un costo finale maggiore. Bisogna confrontare anche importo totale dovuto e durata del contratto.
Che cosa fare se il sito non sembra affidabile?
Non inviare documenti personali e cerca il canale ufficiale dell’intermediario. Se mancano dati identificativi, condizioni chiare o recapiti verificabili, è meglio non procedere.
Conviene finanziare anche spese accessorie e servizi?
Dipende dal costo e dall’utilità reale. Se vengono inclusi nel capitale finanziato, possono aumentare interessi e importo totale dovuto. Vanno quindi valutati voce per voce.
Quando è meglio chiedere aiuto prima di firmare?
Quando non capisci una clausola, quando la rata pesa troppo sul reddito o quando ricevi pressioni per decidere subito. In questi casi può essere utile un supporto qualificato o un canale ufficiale di tutela.
Referências úteis
Banca d’Italia — guida educativa sul credito ai consumatori: Banca d’Italia
Gazzetta Ufficiale — normativa italiana sul credito ai consumatori: Gazzetta Ufficiale
AGCM — tutela contro pratiche commerciali scorrette: AGCM
