
Scegliere una carta di pagamento non significa solo guardare il nome stampato sul fronte. Significa capire come funziona il rimborso, quali costi possono comparire, quali servizi sono davvero utili e quali abitudini personali rendono uno strumento più o meno adatto.
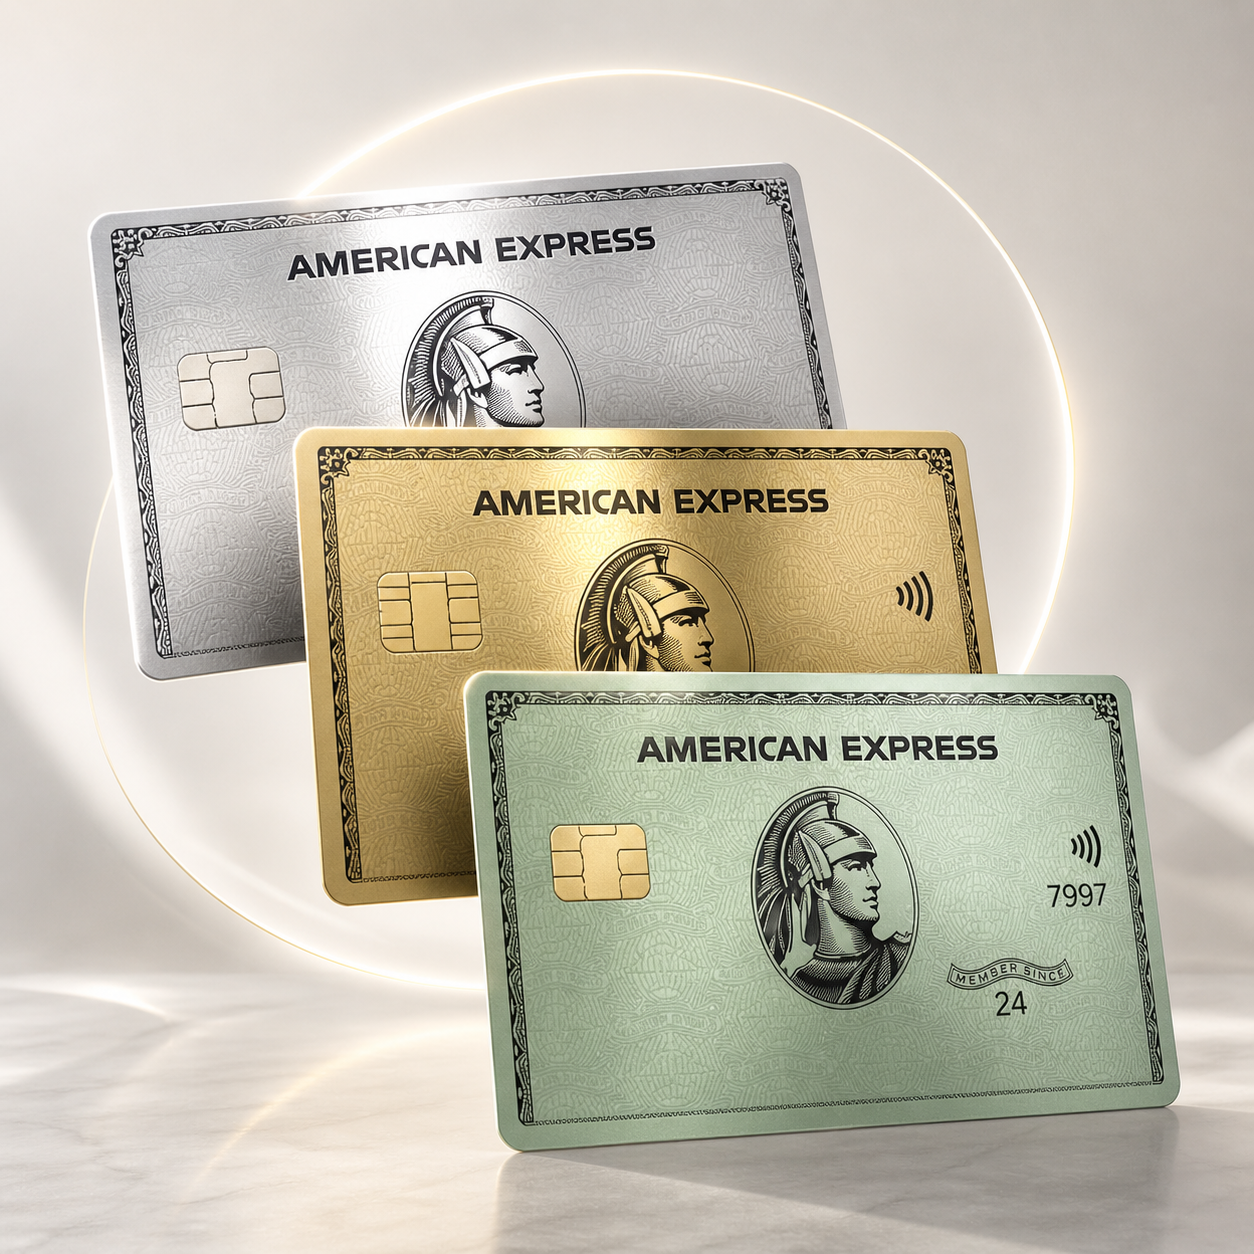
Carta di Credito American Express
Scopri i vantaggi esclusivi e come richiederla online
Verrai reindirizzato a un’altra pagina
La Carta American Express: viene spesso associata a vantaggi, programmi a punti, servizi di viaggio e assistenza, ma il punto centrale resta la gestione responsabile. Un beneficio ha valore solo se è coerente con il proprio reddito, con le spese abituali e con la capacità di controllare il saldo.
Per un lettore alle prime armi, la domanda più importante non è se una carta sia “prestigiosa”, ma se sia comprensibile, sostenibile e adatta al proprio modo di pagare. Chi ha già esperienza, invece, può valutare con più attenzione coperture, limiti, accettazione, estratto conto e condizioni contrattuali.
Carta American Express: che cosa indica davvero
Con questa espressione si indica una carta emessa o gestita all’interno del circuito American Express, usata per pagamenti fisici, online e, in molti casi, per servizi collegati come programmi fedeltà, assistenza e coperture assicurative. Le condizioni concrete dipendono dal tipo di carta, dal contratto sottoscritto e dalle regole vigenti al momento della richiesta.
Non tutte le carte funzionano nello stesso modo. Alcune prevedono un rimborso a saldo, altre possono avere modalità diverse, limiti specifici, quote annuali, servizi aggiuntivi o requisiti di accesso. Per questo è importante leggere il documento informativo e non basarsi solo su descrizioni promozionali.
Perché i vantaggi non vanno valutati da soli
Un programma a punti, un servizio di assistenza o una copertura viaggio possono essere utili quando rispondono a un’esigenza reale. Per esempio, chi viaggia spesso per lavoro può trovare più rilevante l’assistenza all’estero rispetto a chi usa la carta solo per la spesa quotidiana.
Il rischio nasce quando il vantaggio spinge a spendere più del necessario. Se una persona acquista prodotti che non avrebbe comprato solo per accumulare punti, il beneficio può diventare secondario rispetto all’aumento della spesa. La valutazione corretta parte sempre dal budget, non dal premio.
Come funziona nella vita quotidiana
Nel quotidiano, una carta di credito o di pagamento serve a concentrare le spese e ricevere un riepilogo periodico. Questo può aiutare a controllare meglio uscite ricorrenti, abbonamenti, pagamenti online e acquisti importanti, purché l’estratto conto venga letto con attenzione.
Un esempio realistico è quello di una famiglia che usa la carta per supermercato, carburante e bollette digitali. Se a fine mese il saldo viene rimborsato senza difficoltà, lo strumento può semplificare la gestione. Se invece il saldo sorprende ogni volta, il problema non è la carta in sé, ma l’assenza di un limite personale.
Accettazione, circuito e contesto italiano
In Italia l’accettazione può variare in base al circuito, al negozio, al settore e alla zona. Un grande albergo, un sito di viaggi o un ristorante in centro possono avere abitudini diverse rispetto a un piccolo esercente di quartiere. Prima di contare su una sola carta, conviene verificare sempre se il punto vendita la accetta.
Per chi viaggia o fa acquisti online, il circuito può essere un elemento pratico. Tuttavia, nessuna carta dovrebbe essere l’unico strumento disponibile in situazioni importanti. Avere un metodo di pagamento alternativo riduce il rischio di restare bloccati davanti a un terminale non compatibile o a una transazione rifiutata.
Costi, quote e condizioni da leggere prima
La parte più importante da controllare è il costo complessivo. Può includere quota annuale, eventuali commissioni, condizioni per servizi aggiuntivi, costi su operazioni particolari e regole legate al rimborso. Questi elementi possono variare in base al contratto, alla carta scelta e agli aggiornamenti dell’emittente.
Una lettura utile parte da tre domande: quanto pago per tenerla attiva, quali servizi uso davvero e quali costi potrei sostenere in situazioni non ordinarie. Se la quota annuale supera il valore pratico dei benefici usati, la carta potrebbe non essere conveniente per quel profilo.
Fonte: Banca d’Italia — diritti
Programmi fedeltà e privilegi: come interpretarli
I programmi fedeltà possono trasformare alcune spese in punti, voucher o altri benefici. Questo meccanismo è semplice da capire, ma richiede attenzione alle esclusioni, alle soglie, alla validità e alle modalità di utilizzo. Un punto non ha sempre lo stesso valore per ogni persona.
Chi usa la carta per spese già previste può ottenere un vantaggio senza cambiare abitudini. Chi invece aumenta gli acquisti per inseguire un premio rischia di trasformare il programma in un incentivo alla spesa. La regola prudente è considerare i punti come un extra, non come motivo principale per comprare.
Coperture, assistenza e servizi collegati
Alcune carte includono o permettono di attivare servizi collegati a viaggi, acquisti, protezione o assistenza. Prima di contarci, bisogna verificare le condizioni: cosa è incluso, quali eventi sono esclusi, quali documenti servono e in quali casi la copertura non opera.
Un viaggiatore che prenota un volo dovrebbe controllare se la copertura richiede il pagamento con quella carta, se vale per familiari, quali limiti sono previsti e quali procedure seguire in caso di problema. Le assicurazioni e le assistenze non vanno interpretate a memoria: fanno fede i documenti contrattuali.
Fonte: American Express — condizioni
Passo a passo sicuro per valutare la scelta
Il primo passo è osservare le proprie spese degli ultimi mesi. Non serve una previsione perfetta: basta capire quanto si spende in media, quali pagamenti sono ricorrenti e quali categorie potrebbero essere gestite con carta senza perdere controllo.
Il secondo passo è confrontare costi e servizi con il proprio uso reale. Se una persona non viaggia quasi mai, i benefici aeroportuali possono pesare poco. Se invece fa spesso acquisti online, sicurezza, notifiche, gestione dell’estratto conto e assistenza possono diventare più rilevanti.
Il terzo passo è fissare un limite personale inferiore al plafond disponibile. Il limite contrattuale non dovrebbe diventare automaticamente il limite di spesa. Una soglia interna, coerente con il reddito mensile, aiuta a evitare accumuli difficili da rimborsare.
Errori comuni da evitare
Il primo errore è confondere disponibilità di credito con disponibilità di denaro. Una carta può permettere un pagamento immediato, ma il saldo dovrà comunque essere rimborsato. Questo passaggio è essenziale per evitare tensioni sul conto corrente.
Il secondo errore è ignorare l’estratto conto. Piccoli abbonamenti, rinnovi automatici e pagamenti digitali possono passare inosservati se non vengono controllati. Una revisione mensile riduce il rischio di spese dimenticate o contestazioni tardive.
Il terzo errore è scegliere in base all’immagine del prodotto. Una carta con molti servizi non è automaticamente più adatta. Conta il rapporto tra bisogni reali, costi, accettazione, semplicità di gestione e disciplina personale.
Come adattare la valutazione al proprio profilo
Un giovane lavoratore con reddito variabile dovrebbe dare priorità alla prevedibilità del rimborso e alla possibilità di monitorare le spese. In questo caso, notifiche, limiti personali e controllo dell’estratto conto possono essere più importanti dei privilegi accessori.
Un professionista che viaggia spesso può valutare con più attenzione assistenza, coperture e servizi collegati agli spostamenti. Anche in questo caso, però, la decisione non dovrebbe ignorare costi annuali, condizioni di utilizzo e accettazione nei Paesi o nei fornitori frequentati.
Una famiglia può usare la carta per concentrare alcune spese, ma dovrebbe evitare di mescolare tutto senza categorie. Separare alimentari, trasporti, scuola, salute e tempo libero rende più facile capire se lo strumento aiuta davvero la gestione domestica.
Cosa si può fare da soli con sicurezza
Il lettore può controllare autonomamente documenti informativi, condizioni economiche, estratti conto, notifiche di spesa e canali ufficiali dell’emittente. Può anche creare un foglio semplice con spese previste, quota annuale e benefici effettivamente utilizzati.
È prudente anche verificare periodicamente gli abbonamenti collegati alla carta. Molti problemi nascono da servizi digitali dimenticati, prove gratuite trasformate in rinnovi o piccoli importi ripetuti. Una revisione mensile è una forma semplice di prevenzione finanziaria.
Quando serve un parere qualificato
Serve attenzione professionale quando la carta si inserisce in una situazione di debito, ritardi di pagamento, contestazioni complesse, furto d’identità, uso non riconosciuto o difficoltà a rimborsare il saldo. In questi casi, il fai da te può peggiorare il problema.
In caso di controversia, è utile contattare prima l’emittente attraverso i canali ufficiali e conservare documenti, ricevute, estratti conto e comunicazioni. Se la risposta non chiarisce la situazione, può essere necessario rivolgersi a un’associazione di consumatori, a un consulente qualificato o agli organismi competenti.
Regola pratica per decidere con prudenza
Una carta ha senso quando semplifica la gestione senza aumentare spese inutili. La domanda più utile è: userò davvero i servizi inclusi, oppure sto pagando per vantaggi che sembrano interessanti ma restano teorici?
La seconda domanda riguarda la sostenibilità: riuscirei a rimborsare il saldo anche in un mese con spese impreviste? Se la risposta è incerta, conviene ridurre l’uso, scegliere strumenti più semplici o attendere una situazione finanziaria più stabile.
Checklist prático
- Leggi il documento informativo prima di richiedere la carta e salva una copia aggiornata.
- Controlla quota annuale, costi ricorrenti, commissioni e condizioni applicabili alle operazioni non ordinarie.
- Verifica se i negozi, i siti e i servizi che usi più spesso accettano quel circuito.
- Stabilisci un limite mensile personale più basso del plafond disponibile.
- Usa la carta solo per spese già previste nel tuo budget.
- Controlla l’estratto conto almeno una volta al mese, voce per voce.
- Disattiva abbonamenti o prove gratuite che non usi più.
- Conserva ricevute, email di conferma e documenti di viaggio collegati ai pagamenti importanti.
- Leggi esclusioni, limiti e procedure prima di contare su una copertura assicurativa.
- Non aumentare gli acquisti solo per accumulare punti o premi.
- Tieni sempre un metodo di pagamento alternativo per viaggi, emergenze e acquisti essenziali.
- Contatta i canali ufficiali appena noti un addebito non riconosciuto.
- Chiedi supporto qualificato se il rimborso del saldo diventa difficile o se nasce una contestazione complessa.
Conclusione
Una carta con vantaggi e privilegi può essere utile quando viene scelta con criterio, non per immagine o abitudine. Il valore reale dipende da costi, servizi effettivamente usati, capacità di rimborso e controllo delle spese.
La scelta più responsabile nasce da una verifica semplice: leggere le condizioni, confrontarle con il proprio stile di vita e mantenere un margine di sicurezza. Quando entrano in gioco debiti, contestazioni o dubbi contrattuali, è meglio cercare orientamento qualificato.
Hai già avuto difficoltà a capire se i vantaggi di una carta compensano davvero i costi?
Quale aspetto ti crea più incertezza: punti, coperture, accettazione, rimborso o condizioni contrattuali?
Perguntas Frequentes
Una carta con quota annuale è sempre più completa?
Non necessariamente. Una quota più alta può essere collegata a servizi aggiuntivi, ma questi hanno valore solo se vengono usati davvero. La valutazione deve partire dal proprio comportamento di spesa.
I punti fedeltà compensano sempre i costi?
No. Dipende da quanto spendi, da quali acquisti generano punti, dalle esclusioni e da come puoi usare i premi. Se aumenti le spese per accumulare punti, il beneficio può perdere senso.
È prudente usare una sola carta per tutto?
Può essere comodo, ma non sempre è prudente. Un metodo alternativo aiuta in caso di circuito non accettato, blocco temporaneo, terminale non funzionante o problema tecnico.
Cosa controllare nell’estratto conto?
Controlla importi, date, esercenti, abbonamenti, eventuali commissioni e addebiti non riconosciuti. Se qualcosa non torna, raccogli documenti e contatta subito i canali ufficiali.
Le coperture viaggio valgono in automatico?
Non bisogna presumere che valgano sempre. Le condizioni possono richiedere requisiti specifici, come il pagamento del viaggio con la carta o il rispetto di procedure precise.
Una carta prestigiosa migliora la gestione finanziaria?
No, la gestione dipende dalle abitudini della persona. Budget, controllo del saldo e uso consapevole contano più del livello della carta.
Quando conviene chiedere aiuto?
Conviene chiedere supporto quando ci sono debiti, addebiti contestati, furto d’identità, difficoltà di rimborso o dubbi contrattuali rilevanti. In questi casi, un parere qualificato può evitare errori costosi.
Referências úteis
American Express — informazioni sul programma punti: American Express — punti
American Express — condizioni delle coperture: American Express — condizioni
Banca d’Italia — tutela e diritti nei pagamenti: Banca d’Italia — diritti
